
Khi sự bùng phát COVID-19 tàn phá nền kinh tế Hoa Kỳ và ở nước ngoài, các nhà đầu tư phải vật lộn với cuộc suy thoái kinh tế lần thứ hai chỉ trong hơn một thập kỷ. Trong khi cuộc khủng hoảng tài chính năm 2008 và đại dịch coronavirus rất khác nhau, cả hai sự kiện đều tạo ra sự biến động của thị trường và cho phép các công nghệ mới xuất hiện.
Sự gián đoạn kinh tế do đại dịch gây ra cũng làm nổi bật tầm quan trọng của việc phục vụ những người hiện đang ở ngoài hệ thống tài chính, cả ở các nền kinh tế đang phát triển và đã phát triển. Ngày nay, có 1,7 tỷ cá nhân không có ngân hàng trên toàn thế giới, theo đến Ngân hàng Thế giới.
Có liên quan: Đại dịch COVID-19 đã ảnh hưởng đến không gian tiền điện tử như thế nào? Chuyên gia trả lời
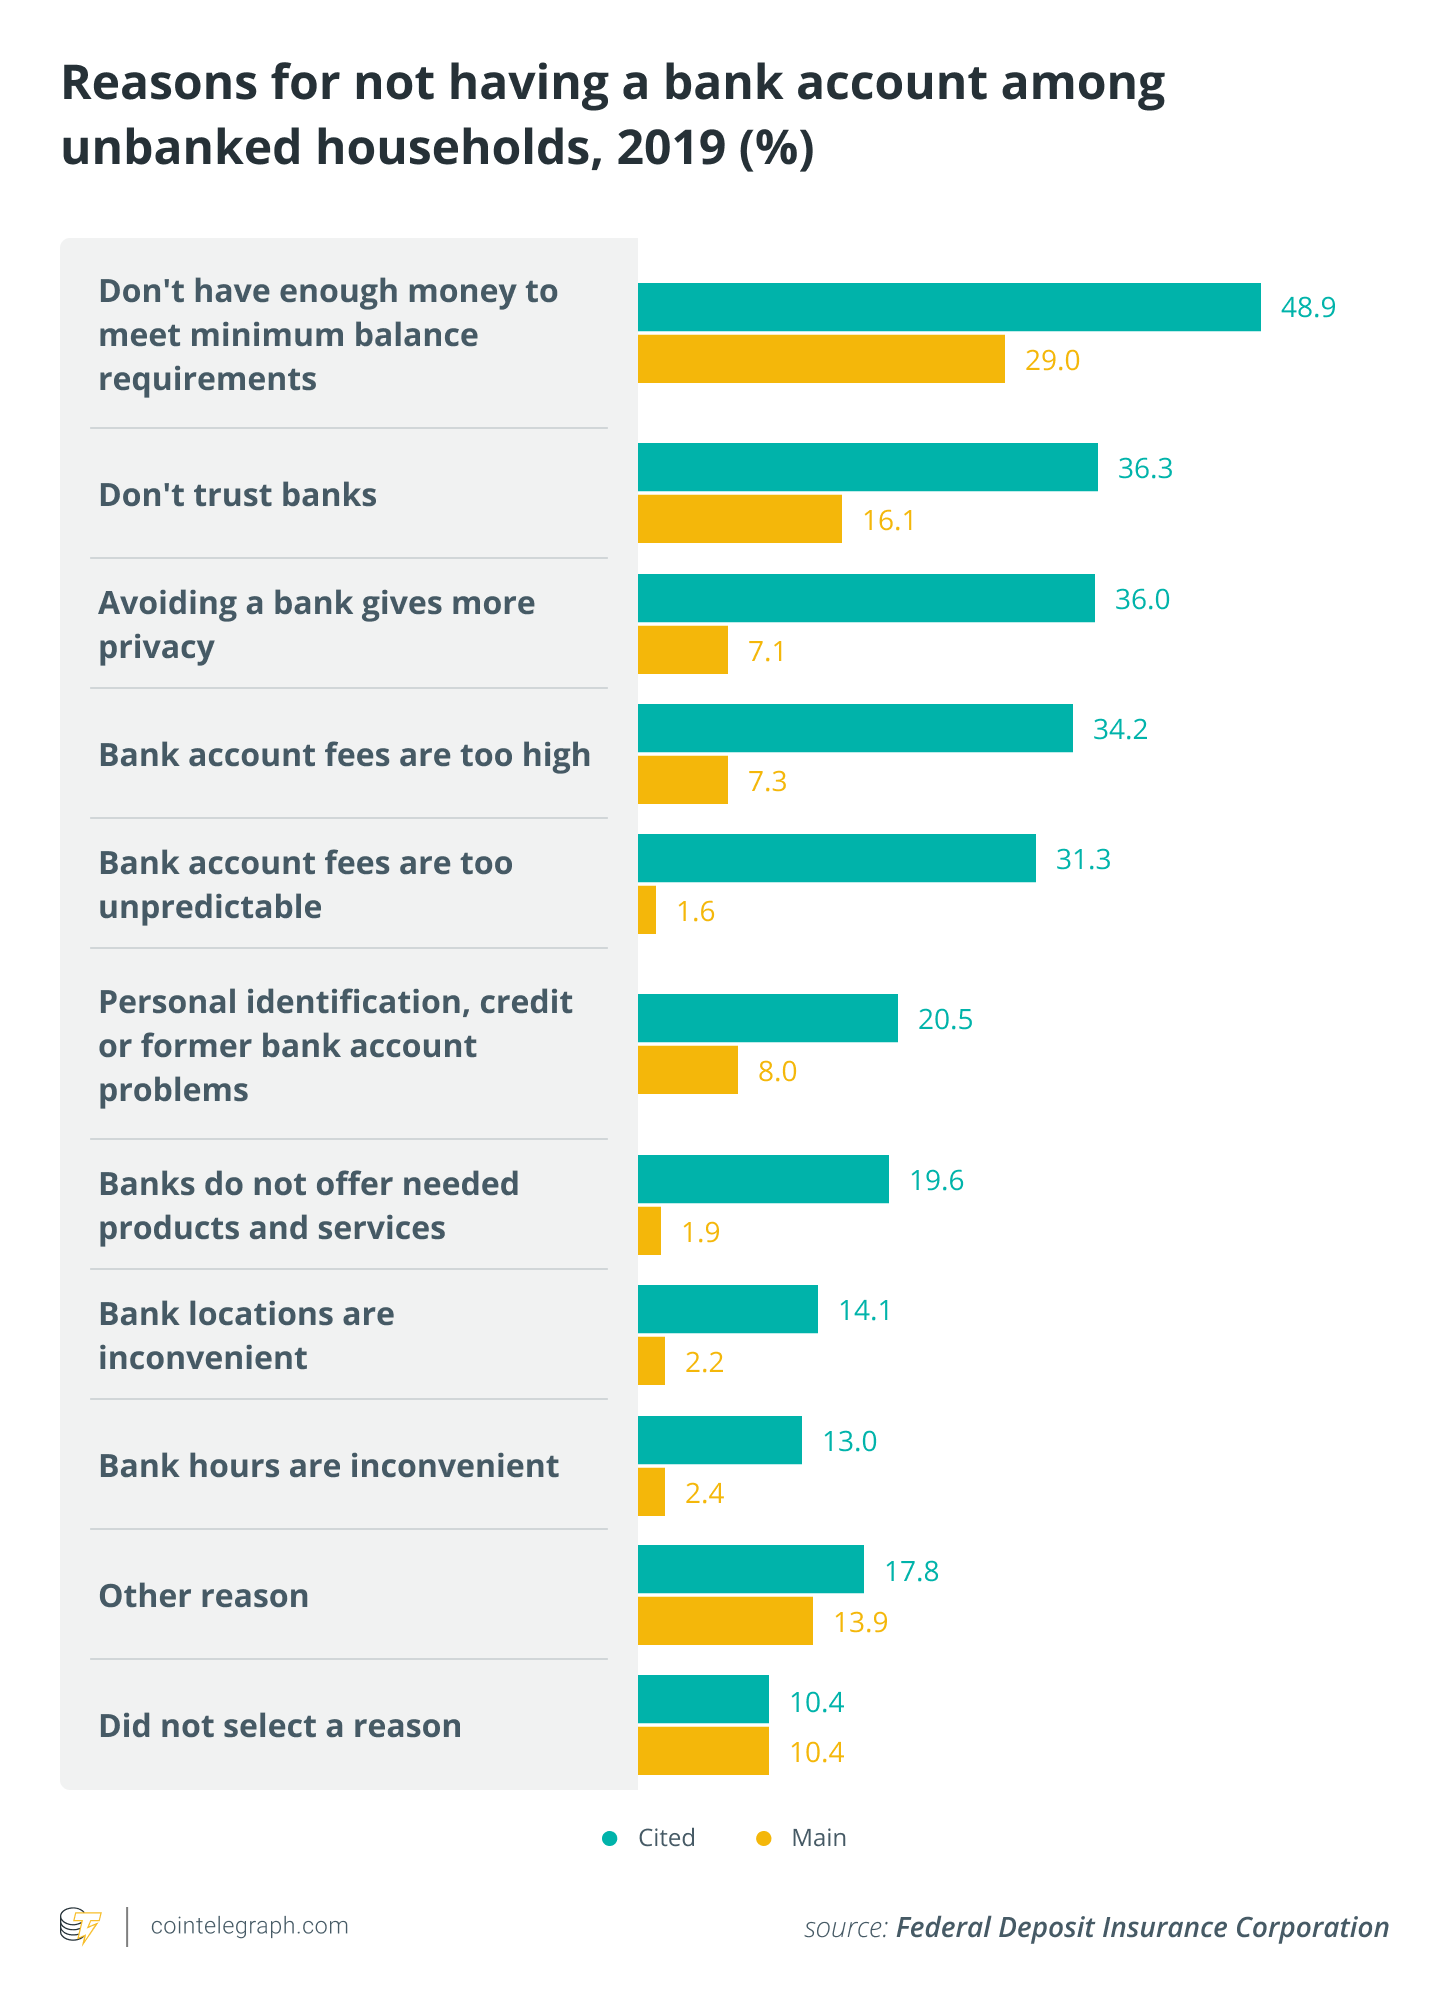
Kể từ khi suy thoái tài chính, mọi người đã bắt đầu đặt câu hỏi về các công ty đã thành lập và các hệ thống truyền thống như ngân hàng. Với hơn một nửa dân số thế giới già đi Dưới 30 và 55% trong tổng số 7,7 tỷ công dân trên thế giới hiện nay Trực tuyến, tìm kiếm các giải pháp thay thế cho các cấu trúc tài chính tại chỗ đã trở thành nhiều hơn một thị trường ngách. 12 năm sau cuộc khủng hoảng tài chính 2008, mọi người vẫn tỏ ra dè chừng với các ngân hàng. Theo một cuộc khảo sát hộ gia đình từ Tổng công ty Bảo hiểm Tiền gửi Liên bang, ngoài mức phí cao và số dư tối thiểu, những người không có ngân hàng có chỉ vào thiếu sự tin cậy và quyền riêng tư khi giao dịch với các ngân hàng là lý do khiến họ không sở hữu tài khoản séc hoặc tài khoản tiết kiệm. Khi kết hợp lại, sự thiếu tin cậy (16,1%) và thiếu quyền riêng tư (7,1%) chiếm gần một phần tư (23,2%) trong những lý do chính khiến những người không có tài khoản ngân hàng không có tài khoản..
Sự thiếu tin tưởng đối với các ngân hàng đã tạo ra nhu cầu về các dịch vụ tài chính thay thế, dẫn đến ngày càng có nhiều lựa chọn thay thế như vậy, nơi mọi người có thể đặt tiền của họ. Một lựa chọn phổ biến là các công ty công nghệ. Ý tưởng này thực sự thành công sau sự ra đời của iPhone vào năm 2007 và App Store của nó vào năm sau đó. Apple không chỉ mở ra cơ hội cho các sản phẩm và dịch vụ mà còn tạo ra một phương thức mới để phân phối phần mềm một cách nhanh chóng trong khi vẫn giữ cho thế giới được kết nối thông qua internet.
Nhiều công ty khởi nghiệp đột phá được sinh ra từ suy thoái kinh tế. Instagram, WhatsApp, Uber, Airbnb, Twilio, Dropbox và Slack chỉ là một số ít các công ty khởi nghiệp thành công được thành lập trong thời kỳ suy thoái vừa qua. Không chỉ các thương hiệu trị giá hàng tỷ đô la được xây dựng trong những năm sau đó, mà các công ty khởi nghiệp fintech như Kabbage, LearnVest và Betterment bắt đầu xuất hiện xung quanh Thung lũng Silicon và tạo ra những bước tiến lớn đối với việc số hóa ngân hàng. Các ứng dụng fintech này không chỉ loại bỏ một số bên trung gian mà còn thay đổi đáng kể cách mọi người tương tác với tiền hàng ngày.
Có liên quan: Các ngân hàng tiền điện tử sẽ nuốt chửng các ngân hàng fiat trong 3 năm – hoặc thậm chí ít hơn
Loại trừ tài chính
Thời điểm không chắc chắn mở đường cho một thế giới tốt đẹp hơn khi mọi người tìm đến các lựa chọn thay thế đáng tin cậy hơn cho các tổ chức tài chính đã thất bại. Cũng giống như cuộc suy thoái năm 2008 đã buộc các công ty khởi nghiệp thành công ra khỏi đống đổ nát, đại dịch COVID-19 của năm 2020 cũng đang diễn ra tương tự. Hôm nay, chúng ta đang thấy tỷ lệ thất nghiệp tăng lên do COVID-19. Mùa thu này, Cục Thống kê Lao động Hoa Kỳ báo cáo tỷ lệ thất nghiệp dài hạn, hoặc những người không có việc làm từ 27 tuần trở lên, đã tăng lên hơn 2 triệu – mức cao nhất cho đến nay trong cuộc suy thoái do đại dịch coronavirus gây ra. Mặc dù một số người đã trở lại làm việc, nhưng dữ liệu cho thấy tỷ lệ thất nghiệp đã tăng rõ rệt trong bảy tháng qua.
Với sự lo lắng ở mức cao nhất mọi thời đại, cả người tiêu dùng và doanh nghiệp đang tìm đến các ngân hàng và hiệp hội tín dụng để được cứu trợ tài chính, tiếp cận viện trợ của chính phủ và hướng dẫn cách đối phó với cơn bão kinh tế đang diễn ra. Tuy nhiên, các thể chế đang thất bại, và thật không may, các hệ thống được đưa ra để bảo vệ chúng ta như chăm sóc sức khỏe, xét nghiệm, thiết bị bảo vệ và chuỗi cung ứng đã sụp đổ do sự lãnh đạo kém cỏi và phản ứng chậm trễ. Cũng giống như năm 2008, người tiêu dùng đang chuyển sang sử dụng công nghệ cho các giải pháp.
Cơ hội cho DeFi
Điều này đại diện cho một cơ hội lớn cho fintech ngày nay, cụ thể là tài chính phi tập trung, vì nó có khả năng cung cấp cho hầu hết người dân quyền truy cập vào các dịch vụ tài chính. Là xu hướng tiền điện tử mới, nóng bỏng của năm 2020, DeFi cắt giảm các trung gian như ngân hàng, do đó tăng thêm tốc độ giao dịch. Tổng giá trị bị khóa trên nền tảng DeFi đã tăng khoảng 12 tỷ đô la trong khoảng thời gian một năm, theo đến trang web của ngành Defi Pulse. Trong thời gian khi các ngân hàng trung ương chém lãi suất với tỷ lệ chuẩn gần bằng 0, các nhà đầu tư đang săn lùng lợi nhuận mới và hiện đã sẵn sàng khám phá DeFi.
Trong những năm qua, việc huy động vốn là một thách thức đối với các công ty fintech, đặc biệt là các công ty kinh doanh giai đoạn đầu, vì các nhà đầu tư thường tập trung vào các công ty khởi nghiệp đã thành lập với mô hình kinh doanh rõ ràng. Tuy nhiên, sự suy thoái kinh tế đã thay đổi đáng kể câu chuyện xung quanh Bitcoin (BTC), DeFi, stablecoin, quyền riêng tư và hơn thế nữa. Giá trị bị khóa trong các dự án DeFi tiếp tục tăng, nhưng một cột mốc ít được thảo luận hơn là ngành công nghiệp đã vượt qua 500 triệu đô la huy động vốn đầu tư mạo hiểm.
Dựa theo dữ liệu được đối chiếu bởi CB Insights về không gian fintech vào quý 3 năm 2020, 60% tổng số vốn mà các công ty khởi nghiệp công nghệ tài chính huy động chỉ đến từ 25 vòng trị giá 100 triệu đô la trở lên. Thêm vào xu hướng phát triển các quỹ đầu tư mạo hiểm, báo cáo lưu ý rằng đầu tư fintech từ các vòng 100 triệu đô la đã tăng 24% so với quý 2, trong khi đầu tư vào không gian từ các giao dịch nhỏ hơn giảm 16% so với cùng khung thời gian. Nhìn chung, khối lượng giao dịch fintech giảm 24% so với quý 3 năm 2019, đạt tổng cộng 451 giao dịch toàn cầu. Tuy nhiên, số đô la đầu tư vào các công ty khởi nghiệp fintech một lần nữa tăng lên 36,5 tỷ đô la trong quý 3 năm 2020, kết quả lớn nhất cho đến nay vào năm 2020 và là kết quả quý thứ hai, tốt nhất kể từ cuối năm. Đáng chú ý, số lượng các vòng liên doanh nhỏ hơn – những vòng được đánh dấu là “hạt giống” hoặc “thiên thần” – đã tăng 20% so với quý 2 năm 2020.
Có liên quan: Theo đuổi các xu hướng nóng nhất trong tiền điện tử, EU nỗ lực để kiềm chế các stablecoin và DeFi
Với tất cả sự chú ý của DeFi, đã đến lúc bạn cần hiểu rằng đó không phải là lợi nhuận điên rồ mang lại cho nông dân và hơn thế nữa về dân chủ hóa tài chính. Mặc dù vẫn còn trong những năm đầu của ngành, các dự án DeFi đã giải quyết được sự kém hiệu quả trong hệ thống hiện tại bằng cách tăng cường bao gồm tài chính, tăng tính thanh khoản và giảm chi phí. Kể từ khi khởi đầu của quý 3 năm 2020, “khoản tiền gửi của những người đam mê tiền điện tử vào các dự án DeFi đã tăng lên hơn 10 tỷ đô la từ 2 tỷ đô la”.
Ngoài tài chính, DeFi ngày càng quan tâm đến tiềm năng cải thiện các hệ thống và cơ sở hạ tầng hiện tại. Những người chơi trong ngành không còn chấp nhận quảng cáo một “công cụ đáng kinh ngạc để đưa vào” trong khi không có công việc nào được thực hiện trên khía cạnh khả năng sử dụng. Bất chấp những hứa hẹn đáng kinh ngạc của lĩnh vực này, mức độ phức tạp đối với người dùng vẫn là một rào cản lớn đối với việc áp dụng hàng loạt.
Các quan điểm, suy nghĩ và ý kiến được trình bày ở đây là của riêng tác giả và không nhất thiết phản ánh hoặc đại diện cho quan điểm và ý kiến của Cointelegraph.
Tim Frost là người sáng lập Yield, một ứng dụng fintech giúp mọi người có thể truy cập DeFi. Chuyên về các công ty khởi nghiệp blockchain giai đoạn đầu, Frost đã giúp tăng tốc các công ty blockchain như QTUM, NEO, Paxful, Polymath, Selfkey và Everex. Ông cũng là thành viên sáng lập của Wirex, một nền tảng ngân hàng kỹ thuật số và đã giúp phát triển EQIBank. Chuyên môn của anh ấy về ngân hàng, blockchain và công nghệ đã đóng một vai trò ảnh hưởng trong việc giúp phát triển các công cụ và sản phẩm cho Lợi nhuận.