
Nửa đầu năm 2020 rất thú vị đối với tất cả mọi người trong mọi loại tài sản. Vào đầu tháng 3, khi có bằng chứng rằng COVID-19 là một cơn địa chấn, các thị trường tài sản trên toàn cầu đã sụp đổ. Một lý do quan trọng là các nhà đầu tư vay nợ bất ngờ nhận được các cuộc gọi ký quỹ và buộc phải thanh lý tài sản để thỏa mãn nhu cầu của họ..
Khi điều duy nhất mà mọi người quan tâm là tiền mặt, thì không có thứ gì gọi là tài sản an toàn hay một khoản đầu tư phòng thủ. Trong thời kỳ sụp đổ, các công ty đổ xô truy cập các hạn mức tín dụng quay vòng của họ, tăng cường dự trữ tiền mặt càng nhanh càng tốt vì sợ rằng nếu họ không làm điều đó hôm nay, thì ngày mai khoản tín dụng đó sẽ không còn nữa. Giá mua chứng khoán rủi ro giảm xuống, và giá bắt đầu giảm mạnh. Bitcoin (BTC) và các loại tiền điện tử khác không khác gì cổ phiếu – chỉ đơn giản là các nhà đầu tư tài sản khác đang nắm giữ mà họ cần bán để huy động đô la Mỹ.
Chỉ sau khi Cục Dự trữ Liên bang Hoa Kỳ đổ một lượng lớn tiền mặt vào hệ thống ngân hàng, việc tích trữ tiền mặt mới giảm bớt và ngay sau đó, mọi người đổ xô đổ tiền mặt trở lại để hoạt động trên thị trường tài chính. Thị trường tiền điện tử ổn định và phục hồi cùng với chứng khoán. Trong thời gian này, cả BTC và cổ phiếu đều trải qua sự biến động mạnh và sự không chắc chắn này đã được định giá vào thị trường quyền chọn cho cả hai.
Khi thị trường từ từ bắt đầu thể hiện sức mạnh, sự biến động ngụ ý được đo lường thông qua giá quyền chọn cũng bắt đầu ổn định. Mức độ biến động ngụ ý hướng tới tương lai hàng năm được tính toán trong một tháng lên tới 80% ở S&Chỉ số chứng khoán P 500, đạt đỉnh cao tới 180% bằng BTC ở đỉnh cao của cơn hoảng loạn, vào ngày 16 tháng 3. Trong vài tuần tiếp theo, sự biến động theo dõi ngày càng thấp hơn, mặc dù vẫn cao so với mức trung bình lịch sử.
Sau khi cơn sốt vào cuối tháng 3 và đầu tháng 4 lắng xuống, các nhà giao dịch hướng mắt về điều tiếp theo trên đường chân trời. Đối với BTC, điều lớn tiếp theo là việc giảm một nửa phần thưởng khai thác sắp tới. Có rất nhiều đồn đoán ở mọi phía về điều gì sẽ xảy ra khi đồng hồ điểm qua giờ định mệnh vào ngày 11 tháng 5. Liệu giá sẽ tăng vọt? Tai nạn? Sẽ không có gì xảy ra cả? Có phải tất cả đều được định giá bằng?
Bất kể các nhà đầu tư thất bại theo phe nào của cuộc tranh luận, tất cả họ đều có thể đồng ý về một điều – việc giảm một nửa có thể tạo thành chất xúc tác cho một động thái thị trường và có thể đáng sở hữu một số biện pháp bảo vệ giảm giá hoặc tăng giá để tận dụng lợi thế của nó. Thực tế là sự kiện tiềm năng này đang diễn ra đã giữ cho sự biến động ngụ ý về quyền chọn không giảm quá nhanh, ngay cả khi sự biến động được nhận thấy bắt đầu lắng xuống. Về cơ bản, thị trường dường như đồng ý rằng các quyền chọn phải có một số giá trị bổ sung đối với sự không chắc chắn của sự kiện giảm một nửa. Vào cuối tháng 4, mặc dù sự biến động được nhận thấy đang giải quyết trong phạm vi 65% –70%, nhưng sự biến động có ý nghĩa tương lai bắt đầu tăng lên khi nhu cầu về quyền chọn tăng lên, đạt mức cao tới 95% ngay trước khi giảm một nửa.
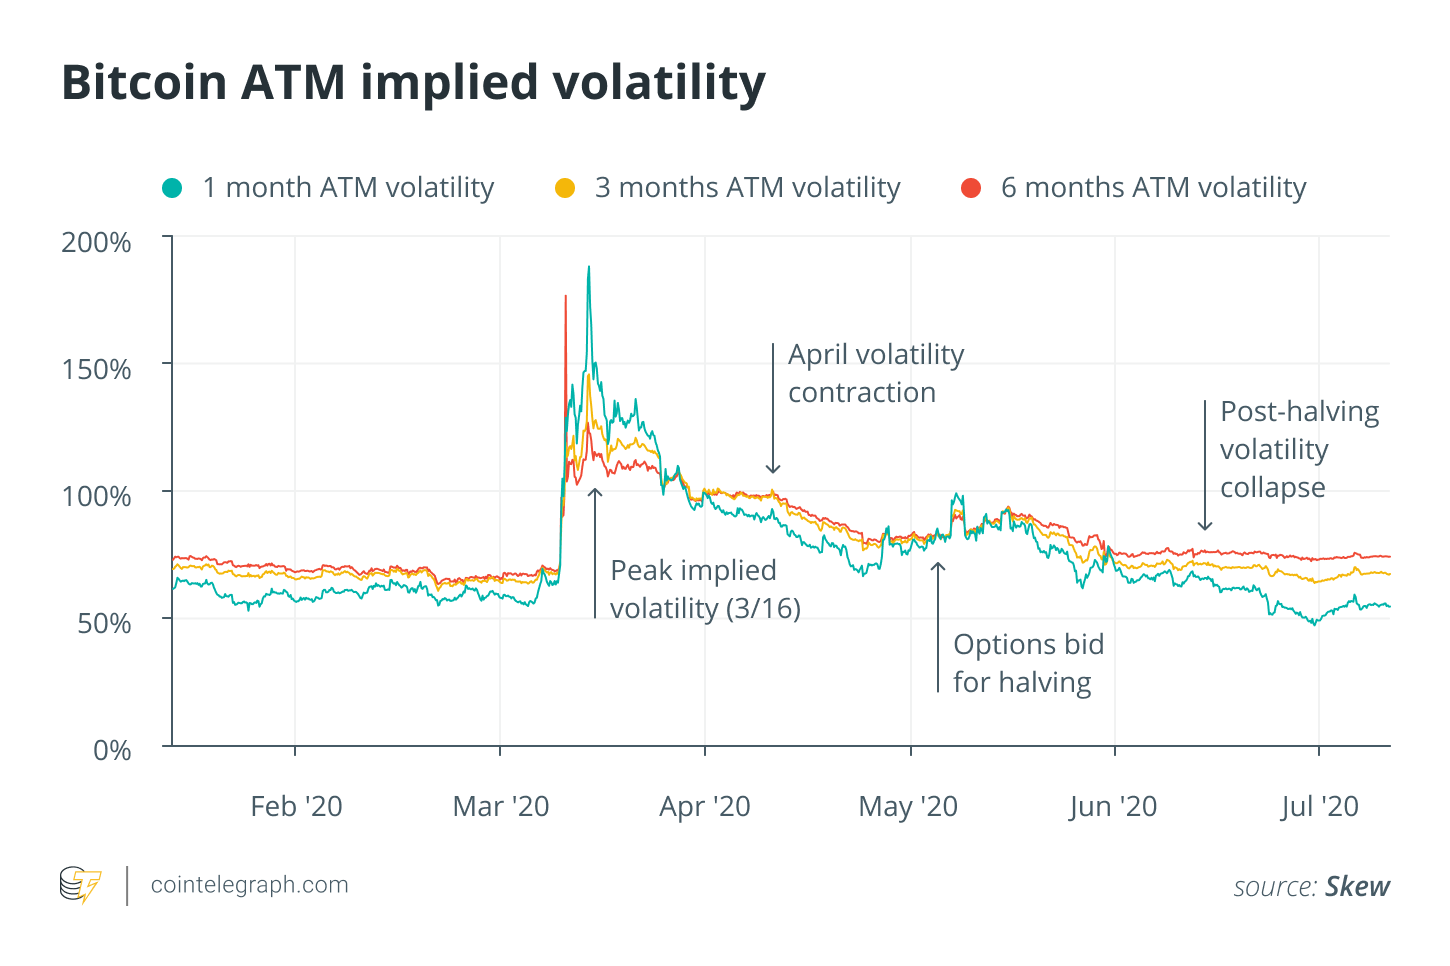
Sau khi việc giảm một nửa trôi qua và được chứng minh là không phù hợp, không có nhiều lý do để các nhà đầu tư sở hữu các quyền chọn, đặc biệt là các kỳ hạn có ngày ngắn hơn. Những người nắm giữ các lệnh mua và lệnh mua dài bắt đầu đóng các vị thế của họ, bán các quyền chọn đó cho các nhà tạo lập thị trường và thậm chí nhiều hơn nữa trong số những người nắm giữ đó đã quyết định mua các vị thế bán. Khi các nhà tạo lập thị trường bắt đầu có các lựa chọn dài hơn trong thời gian hết hạn ngắn hạn, sự biến động ngụ ý đã được đẩy xuống thấp hơn một cách mạnh mẽ.
Đồng thời, các nhà tạo lập thị trường cũng đang bảo vệ sách của họ tốt nhất có thể. Một trong những chiến lược bảo hiểm rủi ro phổ biến nhất trong trường hợp này là bảo hiểm rủi ro gamma. Khi một vị thế là các quyền chọn dài (cho dù đó là lệnh mua hay lệnh đặt, vì các nhà tạo lập thị trường có thể dễ dàng bảo vệ độ nhạy của lệnh đầu tiên đối với giá cơ bản) và đặc biệt là với các quyền chọn gần ngày hơn, vị trí có gamma dương hoặc độ lồi dương. Tức là, hồ sơ rủi ro trông ngày càng dài hơn khi tài sản cơ bản tăng lên và ngày càng ngắn hơn khi tài sản cơ bản giảm. Trong trường hợp này, để cân bằng rủi ro đó, các nhà tạo lập thị trường có rất nhiều BTC để bán mỗi khi BTC tăng giá và rất nhiều BTC để mua mỗi khi BTC bán tháo.
Hành động này của gamma phòng ngừa rủi ro có thể dẫn đến một vòng phản hồi tích cực giữa sự biến động ngụ ý và hiện thực. Khi sự biến động đã nhận ra giảm xuống, các nhà đầu tư cảm thấy thoải mái vì họ không dự đoán bất kỳ điều gì điên rồ xảy ra trên thị trường trong thời gian tới và trở nên sẵn sàng bán các quyền chọn hơn. Khi họ bán ngày càng nhiều quyền chọn, các nhà tạo lập thị trường tích lũy các vị trí gamma dài và sau đó giảm độ biến động ngụ ý trong các mô hình định giá của họ. Họ cũng tích cực bảo vệ vị thế gamma dài này, bán BTC khi nó tăng giá và mua khi nó giảm giá. Hành động phòng ngừa rủi ro gamma này, trong trường hợp không có các yếu tố bên ngoài khác (chẳng hạn như tin tức lớn hoặc một lượng lớn các nhà đầu tư nhảy vào hoặc rời khỏi thị trường tiền điện tử), sẽ tạo ra hiệu ứng giảm bớt sự biến động. Chu kỳ này tiếp tục, đẩy mặt trước của cấu trúc kỳ hạn biến động ngụ ý liên tục thấp hơn trong khi đồng thời tạo ra kháng cự tăng và hỗ trợ giảm cho giá BTC.
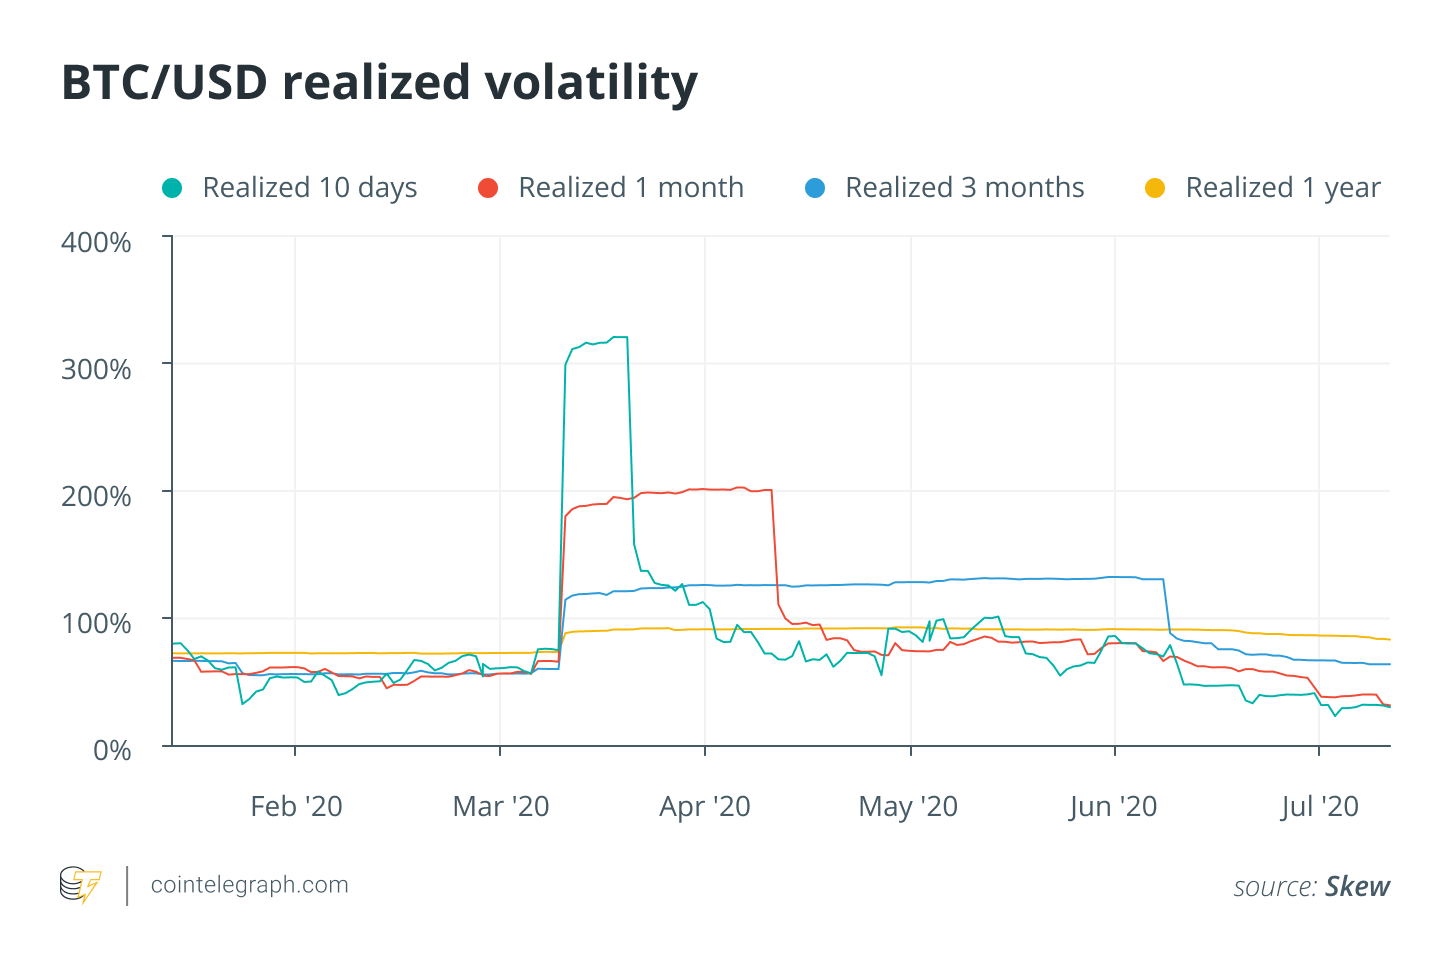
Chúng tôi đã thấy hiệu ứng này về cơ bản diễn ra kể từ cuối tháng Năm. Mức độ biến động được thực hiện đã giảm xuống dưới 30%, gần mức thấp nhất trong nhiều năm bất chấp thế giới không chắc chắn về khách quan mà chúng ta hiện đang sống. Tuy nhiên, ngay cả những biến động ngụ ý có niên đại lâu hơn một chút, trong phạm vi từ ba đến sáu tháng, vẫn được định giá gần với mức trung bình dài hạn trong lịch sử, trong phạm vi biến động 60% –70%. Môi trường vòng lặp phản hồi biến động thấp hiện tại sẽ sớm kết thúc hoặc có lẽ có một số giao dịch hiểu biết cần thực hiện để tận dụng sự ngắt kết nối trong các biến động ngụ ý trong vài tháng tới.
Đây là phần một trong loạt bài gồm hai phần về sự biến động của Bitcoin – đọc phần hai về một số chiến lược giao dịch phổ biến tại đây.
Bài viết này không chứa lời khuyên hoặc khuyến nghị đầu tư. Mọi động thái đầu tư và giao dịch đều có rủi ro, bạn nên tự nghiên cứu khi đưa ra quyết định.
Các quan điểm, suy nghĩ và ý kiến được thể hiện ở đây là của một mình tác giả và không nhất thiết phản ánh hoặc đại diện cho quan điểm và ý kiến của Cointelegraph.
Bài viết này được đồng tác giả bởi Kristin Boggiano và Chad Steinglass.
Kristin Boggiano là chủ tịch và đồng sáng lập tại CrossTower, một nhà điều hành sàn giao dịch. Kristin là một chuyên gia về sản phẩm có cấu trúc, quy định và tài sản kỹ thuật số, người mang lại hơn 20 năm kinh nghiệm với tư cách là luật sư kinh doanh và quản lý và hơn chín năm trong lĩnh vực quy định và giao dịch tài sản kỹ thuật số. Trước khi thành lập CrossTower, Boggiano là giám đốc pháp lý của AlphaPoint, giám đốc điều hành của một nền tảng giao dịch thuật toán tại Guggenheim, và cố vấn đặc biệt tại Schulte Roth, nơi cô thành lập bộ phận sản phẩm có cấu trúc và phái sinh và lãnh đạo nhóm quản lý cho Dodd Frank. Kristin cũng là người sáng lập Liên minh pháp lý tài sản kỹ thuật số và Phụ nữ trong phái sinh. Cô đã lấy bằng luật và bằng MBA tại Đại học Northeastern và bằng cử nhân B.A. từ Sarah Lawrence College.
Chad Steinglass là người đứng đầu giao dịch tại CrossTower, một nhà điều hành sàn giao dịch. Ông có hơn 15 năm kinh nghiệm kinh doanh các chứng khoán phái sinh, chỉ số và tín dụng. Ông là nhà sản xuất thị trường quyền chọn tại Susquehanna và Morgan Stanley và là nhà giao dịch chính cho một bộ phận của Guggenheim. Ông cũng từng là nhà quản lý danh mục đầu tư về kinh doanh chênh lệch cấu trúc vốn tại Jefferies. Ông là chuyên gia về động lực thị trường, cấu trúc vi mô thị trường và các hệ thống giao dịch và tạo lập thị trường tự động.