
Chỉ trong năm 2019, hàng nghìn người bán trên toàn thế giới đã chấp nhận Bitcoin (BTC) làm phương thức thanh toán. Mặc dù vậy, rất nhiều thương gia hiện tại và sắp tới vẫn đang bối rối về cách trả thuế cho việc bán tiền điện tử của họ.
Hướng dẫn này được tạo ra bởi một chủ sở hữu doanh nghiệp Hoa Kỳ. những người ủng hộ cho tiền điện tử và một chuyên gia về thuế tiền điện tử để đề cập đến cả các khía cạnh thực tế và các mẹo về thuế cho các doanh nghiệp muốn chấp nhận tiền điện tử. Vì vậy, cho dù khách hàng của bạn đang yêu cầu hay bạn mong muốn hỗ trợ sự phát triển của hệ sinh thái tiền điện tử, thì đây là cách phù hợp để làm điều đó.
Luật thuế tiền điện tử thay đổi theo quốc gia
Mỗi quốc gia có những quy định về thuế riêng. Một số, chẳng hạn như Bồ Đào Nha và Pháp, nhìn thuận lợi về tiền điện tử, trong khi những người khác như Hoa Kỳ và Vương quốc Anh có cách tiếp cận thận trọng hơn đối với tài sản.
Liên quan: Vòng quanh thế giới vào năm 2019 – Một năm đánh dấu cho việc đánh thuế tiền điện tử
Sử dụng hướng dẫn ở trên để hiểu ý nghĩa ở quốc gia của bạn. Hãy nhớ rằng một quốc gia có thể sử dụng một bộ luật cho cá nhân và bộ luật khác cho doanh nghiệp. Ví dụ, ở Bồ Đào Nha, luật có lợi hơn cho các cá nhân.
Các quy tắc cũng có thể khác nhau giữa các doanh nghiệp. Ở một số quốc gia, có các quy định về thuế khác nhau dành cho chủ doanh nghiệp tự thân, công ty, tập đoàn và doanh nghiệp nhỏ.
Ở Hoa Kỳ, khi bạn nhận tiền ảo để đổi lấy việc thực hiện dịch vụ, cho dù bạn thực hiện dịch vụ với tư cách là nhân viên hay không, bạn sẽ ghi nhận thu nhập bình thường. Để biết thêm thông tin về bồi thường cho các dịch vụ, hãy xem Ấn phẩm 525, Thu nhập chịu thuế và không chịu thuế.
Đảm bảo rằng bạn hiểu liệu các quy tắc thuế hiện hành có áp dụng cho doanh nghiệp của mình hay không. Nếu bạn không chắc chắn những quy tắc nào áp dụng cho mình, hãy tham khảo ý kiến chuyên gia thuế địa phương.
Bạn có thể loại bỏ sự biến động của tiền điện tử
Sự biến động của tiền điện tử là một vấn đề ảnh hưởng đến tất cả những ai từng cân nhắc thanh toán bằng tiền điện tử, nhưng nếu bạn có một doanh nghiệp, bạn cần phải dành một chút thời gian và suy nghĩ về những tác động.
Có hai cách chính để chống lại sự biến động. Đầu tiên, chấp nhận thanh toán bằng tiền điện tử thông qua các nhà cung cấp dịch vụ bên thứ ba như BitPay.
Với một khoản phí (thấp nhất là 1% ở Hoa Kỳ), bạn có thể nhận ngay tiền pháp định bất cứ khi nào ai đó thanh toán cho bạn bằng tiền điện tử. Hầu hết các công ty này cũng đang thực hiện các thủ tục lập hóa đơn và lưu trữ hồ sơ cũng như đối phó với các yêu cầu bắt buộc về Chống rửa tiền và Biết khách hàng của bạn.
Về mặt thuế, tùy chọn này cũng rất dễ dàng: Nếu tiền điện tử ngay lập tức được chuyển đổi thành fiat, bạn đang trả thuế cho thu nhập kinh doanh thông thường.
Bất lợi chính của các công ty này là họ không thể cung cấp dịch vụ cho tất cả mọi người. Tùy thuộc vào loại hình công ty và khu vực tài phán của bạn, bạn có thể không đủ điều kiện cho các dịch vụ này.
Cách thứ hai để đối phó với sự biến động là chấp nhận stablecoin hoặc chuyển đổi ngay lập tức các loại tiền điện tử khác sang stablecoin.
Nếu bạn chọn cách này, bạn sẽ phải tự xuất hóa đơn cho khoản thanh toán. Có một số nền tảng kế toán hỗ trợ thanh toán tiền điện tử, chẳng hạn như Coinbase Commerce.
Vì stablecoin không hoàn toàn không biến động, nên khi bạn bán stablecoin, bạn sẽ cần kiểm tra các tác động thuế của mình, điều này phụ thuộc vào bạn và quốc gia cư trú của doanh nghiệp bạn..
Bây giờ chúng ta đã đề cập đến các khái niệm cơ bản, hãy chuyển sang các khía cạnh thực tế.
Ghi lại mọi lần bán hàng
Bước đầu tiên dễ dàng hơn bạn nghĩ. Đối với mỗi lần bán hàng, bạn cần ghi lại ngày bán và số tiền giao dịch như bạn làm với fiat.
Nếu bạn sử dụng một dịch vụ như BitPay có thể chuyển đổi ngay lập tức 100% số tiền bán hàng sang tiền tệ fiat, thì bạn đã hoàn tất. Ghi lại số tiền cuối cùng trừ đi phí giao dịch. Giống như bạn làm đối với bộ xử lý thanh toán.
Nếu bạn không sử dụng dịch vụ thanh toán của bên thứ ba, ngoài số tiền định danh, hãy đảm bảo ghi lại số tiền giá trị thị trường hợp lý bằng tiền điện tử. Để tham khảo, $ 50 USD tại thời điểm viết bài này là 0,0058 BTC.
Giá trị thị trường hợp lý, hoặc FMV, thường được định nghĩa là giá bán cho một mặt hàng mà người mua và người bán có thể đồng ý.
Giá trị tiền điện tử được xác định bởi sàn giao dịch tiền điện tử và được ghi lại bằng đô la Mỹ. Tuy nhiên, khi nói đến các giao dịch ngang hàng hoặc các giao dịch khác không được tạo điều kiện bởi một sàn giao dịch, FMV được xác định theo ngày và giờ tại đó giao dịch được ghi lại trên blockchain.
Số thu nhập bạn phải báo cáo là giá trị thị trường hợp lý của tiền ảo tính bằng USD khi nhận được. Trong giao dịch trên chuỗi, bạn nhận được tiền ảo vào ngày và tại thời điểm giao dịch được ghi lại trên sổ cái phân tán.
Ngoài ra, bạn sẽ cần xác định cơ sở chi phí cho tiền điện tử bạn đã nhận được.
Cơ sở giá gốc là giá trị ban đầu của tài sản cho các mục đích tính thuế. Đối với tiền kỹ thuật số, cơ sở chi phí là số tiền bạn đã chi để có được tiền kỹ thuật số, bao gồm phí, hoa hồng môi giới từ các sàn giao dịch và các chi phí mua lại khác bằng đô la Mỹ.
Nếu bạn đã cung cấp cho ai đó dịch vụ và nhận được tiền kỹ thuật số để trao đổi, thì cơ sở của bạn trong loại tiền kỹ thuật số đó là giá trị thị trường hợp lý của đồng tiền kỹ thuật số tính bằng đô la Mỹ khi nó được nhận. Để biết thêm thông tin về cơ sở, hãy xem Ấn phẩm 551, Cơ sở tài sản.
Bộ luật Doanh thu Nội bộ và các quy định yêu cầu người nộp thuế phải duy trì hồ sơ đủ để thiết lập các vị trí được thực hiện trên tờ khai thuế.
Đối với các khoản thanh toán bằng tiền điện tử, nó có nghĩa là ghi lại biên lai, giao dịch mua bán, trao đổi hoặc các định vị khác của tiền kỹ thuật số cũng như giá trị thị trường hợp lý của tiền kỹ thuật số tại thời điểm giao dịch.
Rút tiền
Bây giờ đã đến lúc “rút tiền” thành fiat. Bởi vì giá BTC biến động, mỗi lần bán có một giá trị duy nhất bằng BTC.
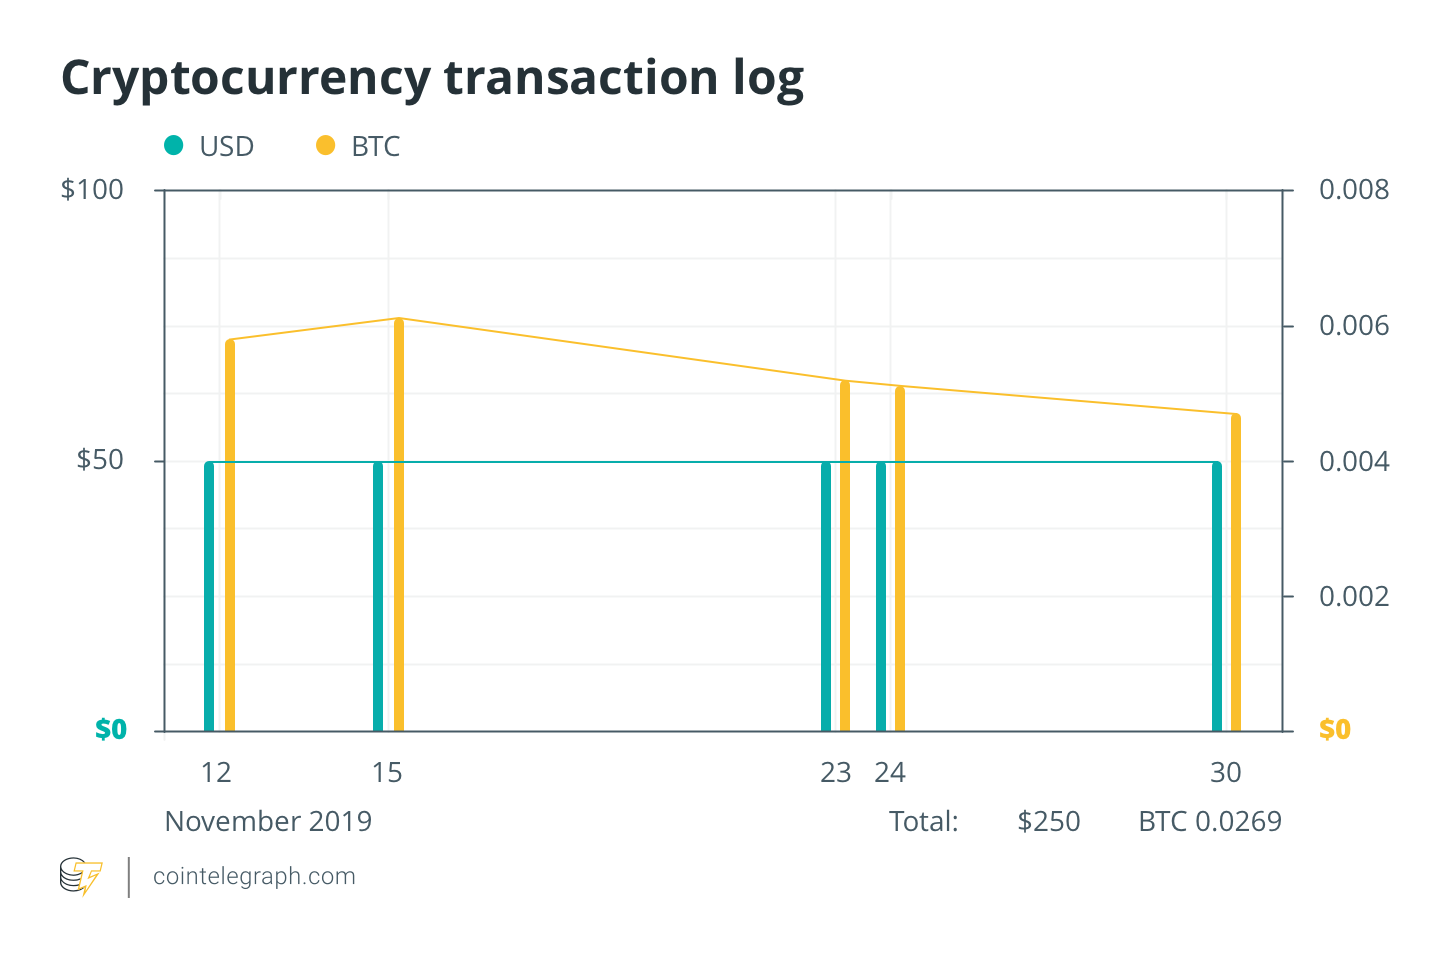
Chúng tôi gửi 0,0269 BTC đến một sàn giao dịch và bán nó với giá 290 USD. Có mức tăng 40 USD do giá Bitcoin tăng.
Khi bạn kiếm được tiền giữa thời điểm bán và chuyển đổi tiền điện tử, bạn có thể cần phải trả thuế lãi vốn.
Nó phụ thuộc vào quốc gia, nhưng ở Hoa Kỳ, chúng tôi sẽ tính toán thời gian giữa lần bán hàng đầu tiên và chuyển đổi từ tiền điện tử sang tiền pháp định.
Trong ví dụ của chúng tôi và hầu hết những người khác, giao dịch từ tiền điện tử sang tiền pháp định xảy ra trong vòng 12 tháng kể từ khi mua tiền điện tử sẽ được coi là thu nhập vốn ngắn hạn.
Nếu bạn quyết định giữ tiền điện tử của mình trong hơn một năm, thì lợi nhuận sẽ được coi là lãi vốn dài hạn.
Nhiều người không biết điều đó, nhưng nghĩa vụ thuế tiền điện tử có thể được giảm đáng kể bằng cách lập kế hoạch thuế tiền điện tử. Hướng dẫn IRS mới cho phép bạn lập kế hoạch thuế của mình bằng cách chọn Bitcoin cụ thể để bán.
Liên quan: Hướng dẫn thuế IRS mới nhắm mục tiêu tiền điện tử và những người Hoa Kỳ sử dụng nó
Do đó, bạn có thể chọn bán chính số Bitcoin mà bạn đã mua khi giá cao bây giờ với giá thấp hơn. Điều này có thể hỗ trợ bạn trong việc tối ưu hóa nghĩa vụ thuế của mình. Phương pháp lập kế hoạch thuế này yêu cầu sử dụng cách xác định cụ thể, một cách phổ biến để tính và lập kế hoạch thuế ở nhiều quốc gia.
Còn về các giao dịch linh tinh và phí rút tiền thì sao?
Điều này là đơn giản. Chúng được coi là chi phí, giống như phí xử lý hoặc ngân hàng truyền thống. Phí sẽ giảm cơ sở chi phí của bạn.
Điều gì về hoàn lại tiền điện tử?
Giả sử một khách hàng muốn trả lại một mặt hàng và được hoàn lại toàn bộ tiền. Bitcoin đã tăng giá kể từ khi mua. Chúng tôi có hoàn lại số Bitcoin ban đầu của họ hoặc số tiền USD tương đương hiện tại không?
Đây thường là một quyết định theo từng trường hợp cụ thể, nhưng hầu hết các doanh nghiệp sẽ hoàn lại số tiền tương đương USD tại thời điểm mua hàng vì đơn vị tài khoản (hầu như) luôn bằng tiền pháp định.
Bất kể bạn chọn làm gì, hãy đảm bảo rằng bạn báo cáo chính xác và giảm việc tính thuế một cách nhất quán. Giữ tất cả hồ sơ giá trị thị trường hợp lý của biên lai thanh toán và khoản hoàn trả.
Chúng tôi hy vọng bạn hiểu rõ hơn một chút về các tác động thuế đối với doanh nghiệp của mình. Hãy chú ý đến các bản cập nhật khi các quy định về thuế tiền điện tử phát triển vào những năm 2020.
Các quan điểm, suy nghĩ và ý kiến được bày tỏ ở đây chỉ là của tác giả và không nhất thiết phản ánh hoặc đại diện cho quan điểm và ý kiến của Cointelegraph.
Bài viết này được đồng tác giả bởi Hoặc Lokay Cohen và Matt Aaron.
Hoặc Lokay Cohen là phó chủ tịch của Bittax, một nền tảng tính thuế tiền điện tử. Hoặc có 10 năm kinh nghiệm về quy định, quản lý công ty tư vấn thuế hàng đầu. Cô ấy có bằng LL.M. bằng luật, bằng B.A. trong lĩnh vực truyền thông và bằng thạc sĩ quản lý và chính sách công. Trong công việc của mình tại Bittax, Or thúc đẩy mục tiêu làm cầu nối giữa tiền điện tử với thực tế thuế để cho phép báo cáo thuế theo khuôn khổ quy định rõ ràng và các phương pháp xác định cụ thể.
Matt Aaron là người đồng sáng lập Crazy Calm, một công ty cà phê CBD có trụ sở tại Austin, Texas. Trước Crazy Calm, anh ấy đã điều hành mạng podcast và quản lý khu vực Mỹ Latinh tại Bitcoin.com.