
Η κρίση COVID-19 έφερε πολλούς νέους χρήστες στον κόσμο των κρυπτονομισμάτων. Μια από τις κύριες ανησυχίες για τους χρήστες, ωστόσο, είναι εάν οι τραπεζικές κάρτες τους ενδέχεται να μπλοκαριστούν λόγω της αγοράς κρυπτογράφησης ή κατά την ανάληψη χρημάτων από έναν λογαριασμό κρυπτογράφησης. Μπορεί να αποφευχθεί αυτός ο κίνδυνος?
Από το ξέσπασμα του COVID-19 και την επακόλουθη επιθυμία των ανθρώπων να προστατεύσουν τις αποταμιεύσεις τους, το ενδιαφέρον για την κρυπτογράφηση συνεχίστηκε. Τον Ιούνιο του 2020 επισκόπηση που διενεργήθηκε από το The Tokenist διαπίστωσε ότι το 45% των ερωτηθέντων από 17 χώρες προτιμούν πλέον να επενδύουν σε Bitcoin (BTC) παρά σε μετοχές, ακίνητα ή χρυσό. Για λόγους σύγκρισης, μόνο το 13% έδωσε μια τέτοια απάντηση το 2017.
Αλλά υπάρχει μια απόχρωση στην οποία σαφώς δεν δίνεται αρκετή προσοχή: Η αύξηση του κοινού του Bitcoin οφείλεται σε άτομα που είναι αρκετά άγνωστα με τον κόσμο της κρυπτογράφησης. Κρίνοντας από τη φύση των ερωτήσεων που λάβαμε τους τελευταίους μήνες, συνειδητοποιήσαμε ότι ακριβώς οι φόβοι που σχετίζονται με τις τράπεζες εμποδίζουν συναλλαγές που συχνά σταματούν τους ανθρώπους από ενεργές κρυπτονομικές επενδύσεις.
Κρατικά συμφέροντα
Σύμφωνα με την εμπειρία μας, υπάρχουν δύο κύριες κατηγορίες λόγων που μπορούν να οδηγήσουν στον αποκλεισμό συναλλαγών κρυπτογράφησης. Αυτοί είναι περιορισμοί που βασίζονται είτε στον ρυθμιστή είτε στον αγοραστή.
Ένα κράτος μπορεί να επιβάλει όρια και / ή απαγορεύσεις σε κρυπτονομικές πράξεις, μετατροπή τοπικών νομισμάτων και διακανονισμούς ή αγορές σε ξένο νόμισμα.
Το πιο εντυπωσιακό παράδειγμα τραπεζών που αποκλείουν κρυπτονομικές πράξεις λόγω κανονιστικών περιορισμών είναι η Αργεντινή. Το φθινόπωρο του 2019, οι τοπικές αρχές πρώτα χαμηλώθηκε το όριο αγοράς ξένου νομίσματος από 10.000 έως 200 $ δολάρια ΗΠΑ ανά μήνα.
Στη συνέχεια, η κυβέρνηση της Αργεντινής επέβαλε απαγόρευση στην αγορά κρυπτογράφησης με τραπεζικές κάρτες, ακολουθούμενη από φόρο 30% για αγορές σε ξένο νόμισμα. Ως αποτέλεσμα, δεν υπήρξε επίσημη απαγόρευση της αγοράς κρυπτονομισμάτων, αλλά οι τοπικές τράπεζες μπλοκάρουν τέτοιες συναλλαγές.
Προσπαθήσαμε να επικοινωνήσουμε με τις τράπεζες της Αργεντινής, ιδίως με την Brubank, για να βρούμε μια λύση για τους χρήστες μας, αλλά δεν λάβαμε καμία απάντηση. Σε μια τέτοια περίπτωση, για ρυθμιζόμενες υπηρεσίες κρυπτογράφησης, η μόνη επιλογή είναι εναλλακτικά συστήματα πληρωμών που διατίθενται στην τοπική αγορά. Επομένως, η συναλλαγή αγοράς κρυπτονομισμάτων θα χωριστεί σε δύο φάσεις: ανανέωση του τοπικού ηλεκτρονικού πορτοφολιού με τραπεζική κάρτα και, στη συνέχεια, μετέπειτα αγορά κρυπτονομισμάτων από το υπόλοιπο του πορτοφολιού. Ναι, μια τέτοια συναλλαγή γίνεται ακριβότερη, αλλά εξακολουθεί να διασφαλίζει μια ασφαλή αγορά κρυπτογράφησης.
Σε άλλες περιπτώσεις, όταν ο αποκλεισμός προκαλείται μόνο από περιορισμούς σε διακανονισμούς και αγορές σε ξένο νόμισμα, υπάρχει μια διέξοδος: Μπορείτε να χρησιμοποιήσετε μια υπηρεσία που έχει διαμορφώσει συναλλαγές για την αγορά κρυπτονομισμάτων σε εθνικό νόμισμα.
Προσοχή για τους μεσάζοντες
Εάν ο ρυθμιστής, ο οποίος εισάγει περιορισμούς, συνήθως σκέφτεται τη μεγάλη εικόνα της οικονομίας της χώρας, τότε οι αγοραστές, ως εκπρόσωποι των επιχειρήσεων, φροντίζουν τα δικά τους οφέλη. Αυτά τα χρηματοπιστωτικά ιδρύματα προσπαθούν να αποτρέψουν πράξεις που ενδέχεται να αμφισβητηθούν ως παράνομες διαγραφές.
Επομένως, οι αγοραστές δεν τους αρέσουν οι συναλλαγές με κάρτες χωρίς 3D Secure (επιβεβαίωση συναλλαγής μέσω SMS ή ειδοποίησης push με έναν εφάπαξ κωδικό). Σε αυτήν την περίπτωση, οι αγοραστές αυξάνουν το κόστος των υπηρεσιών και κάνουν συναλλαγές οικονομικά μη κερδοφόρες ή μεταβιβάζουν πλήρως την ευθύνη για τις συναλλαγές στον πωλητή κρυπτονομισμάτων.
Αυτό μερικές φορές οδηγεί σε καταστάσεις όπου, για λόγους ευνοϊκότερων συνθηκών, η τράπεζα λέει στον αγοραστή ότι οι κάρτες της υποστηρίζουν το 3D Secure, ενώ στην πραγματικότητα δεν το κάνουν. Οι λειτουργίες με τέτοιες κάρτες θα αποκλειστούν επίσης, όπως συνέβη πρόσφατα με αρκετές τράπεζες στο Μεξικό, σύμφωνα με πληροφορίες που αναφέρονται από τους πελάτες μας.
Οι αγοραστές μπορούν επίσης να περιορίσουν τη λειτουργία σε ανώνυμες και προπληρωμένες κάρτες. Για παράδειγμα, στη Ρωσία, οι συναλλαγές κρυπτογράφησης από κάρτες που δεν έχουν όνομα κατόχου στο Yandex.Money ή QIWI μπορούν να αποκλειστούν.
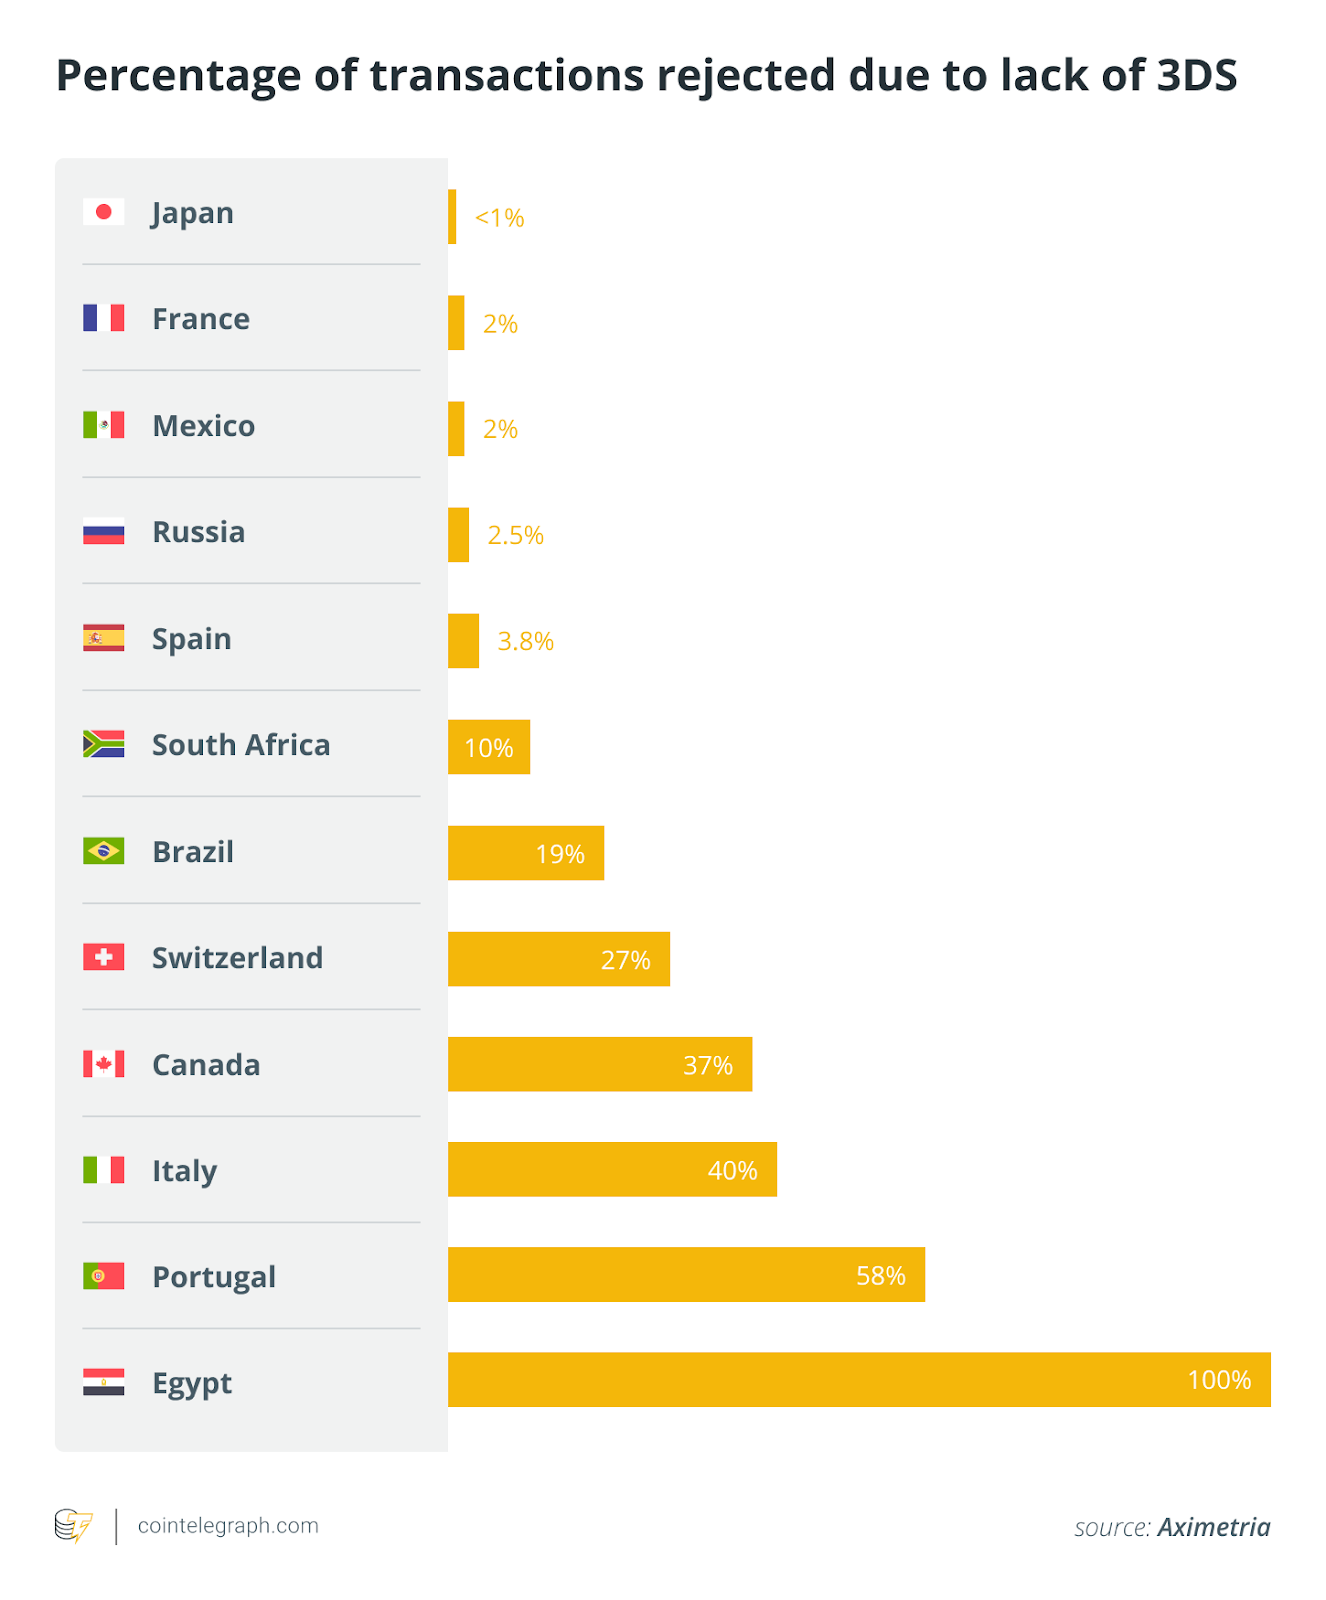
Οι αγοραστές ενδέχεται να απαγορεύουν συγκεκριμένους τύπους αγορών για ολόκληρη τη χώρα. Πρόσφατα, μια τέτοια περίπτωση έχει συμβεί με τους πελάτες μας στο Ηνωμένο Βασίλειο. Για να λύσουμε το πρόβλημα, αλλάξαμε τις ρυθμίσεις του συστήματος καταπολέμησης της απάτης και αποδείξαμε στον αγοραστή ότι παρακολουθούμε προσεκτικά τη νομιμότητα των λειτουργιών: Δεχόμαστε μόνο κάρτες 3D Secure. εγγράφουμε κάθε χρήστη μόνο αφού περάσει Γνωρίστε τον πελάτη σας. και χρησιμοποιούμε τεχνολογικές μεθόδους για την προστασία των λειτουργιών, μεταξύ άλλων βημάτων.
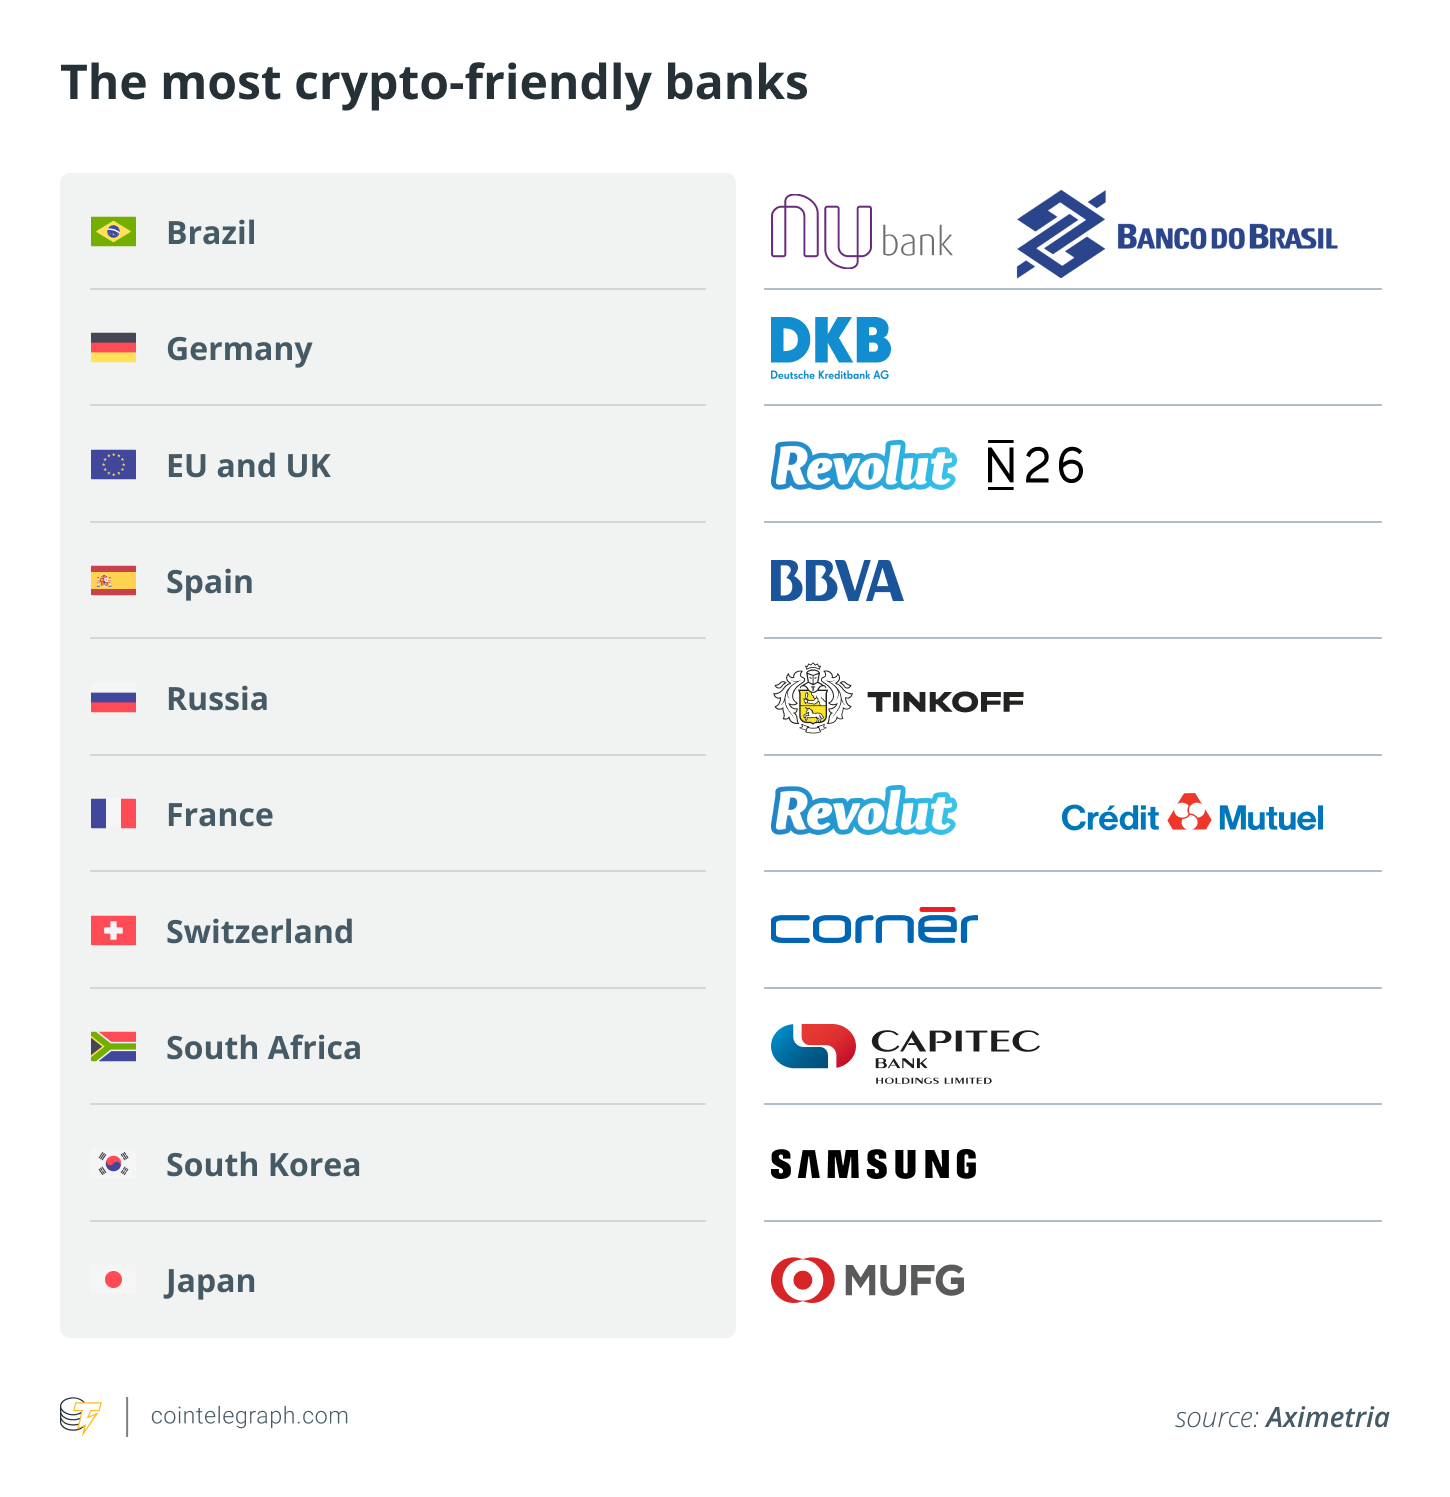
Όπως μπορείτε να δείτε, η ανάπτυξη της βιομηχανίας κρυπτογράφησης είναι αδύνατη χωρίς στενή αλληλεπίδραση μεταξύ του κόσμου της παραδοσιακής χρηματοδότησης και των ρυθμιστικών αρχών. Οι τράπεζες σε αυτό το σύστημα μοιάζουν με υπαλλήλους από κέντρα θεώρησης που δίνουν το δικαίωμα να διασχίσουν τα σύνορα: Ορισμένες βρίσκουν λάθη σε όλα, ενώ άλλες καλωσορίζουν εγκάρδια τους χρήστες κρυπτογράφησης. Ελπίζω ότι στο εγγύς μέλλον, περισσότερες τράπεζες θα ακολουθήσουν το παράδειγμα στη Νότια Κορέα και θα γίνουν φιλικές προς την κρυπτογράφηση.
Οι απόψεις, οι σκέψεις και οι απόψεις που εκφράζονται εδώ είναι μόνες του συγγραφέα και δεν αντικατοπτρίζουν απαραίτητα τις απόψεις και τις απόψεις του Cointelegraph.
Άλεξ Άξλερντ είναι ο ιδρυτής και διευθύνων σύμβουλος της Aximetria και της Pay Reverse. Είναι επίσης ένας σειριακός επιχειρηματίας με πάνω από μια δεκαετία εμπειρία σε κορυφαίους τεχνολογικούς ρόλους παγκόσμιας κλάσης σε έναν μεγάλο, νούμερο ένα εθνικό φορέα κινητής τηλεφωνίας και κορυφαίους χρηματοοικονομικούς οργανισμούς. Πριν από αυτούς τους ρόλους, ήταν διευθυντής μεγάλων δεδομένων στο κέντρο έρευνας και ανάπτυξης της JSFC AFK Systems.