
Η τιμή του Bitcoin (BTC) υπέστη μια τεράστια συντριβή στις 12 Μαρτίου, υποχωρώντας από σχεδόν 8.000 $ σε σταθεροποίηση στα 5.000 $ περίπου, απώλεια περίπου 40% σε διάστημα μικρότερο των δύο ημερών. Αυτό συνέβη στο πλαίσιο μιας παγκόσμιας πώλησης σε όλες τις αγορές μετοχών, όπου οι δείκτες χρηματιστηρίου των Ηνωμένων Πολιτειών, όπως ο Dow Jones Industrial Average και το S&Το P 500 έχασε περίπου 10% σε μια μέρα – σημαντική απώλεια για τις παραδοσιακές αγορές.
Μερικοί έκριναν γρήγορα το τέλος της αφήγησης ότι το Bitcoin είναι ένα ασφαλές περιουσιακό στοιχείο, μερικές φορές ονομάζεται κατάστημα αξίας, ενώ άλλοι επεσήμαναν το γεγονός ότι ακόμη και ο χρυσός έπεσε κατά τη διάρκεια της αιματοχυσίας.
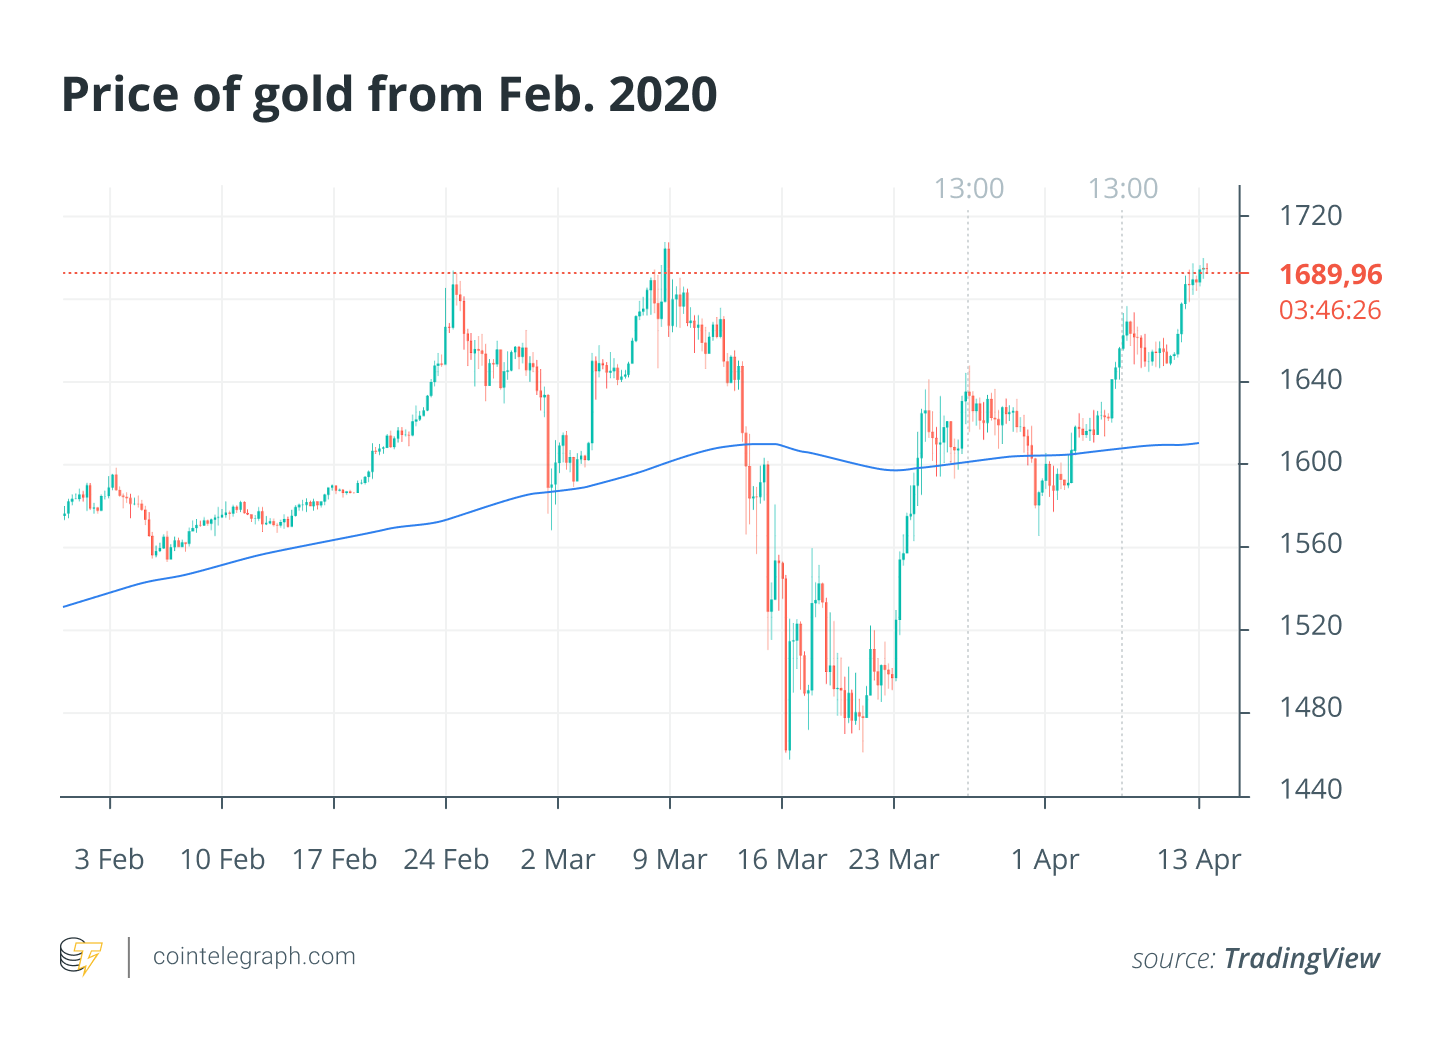
Σύμφωνα με τα στοιχεία του TradingView, η τιμή του χρυσού ξεκίνησε αρκετά απότομη πτώση στις 12 Μαρτίου από 1.660 $ ανά ουγγιά σε χαμηλά 1.450 $ στις 16 Μαρτίου, απώλεια αξίας 13%. Το γεγονός ότι το πολύτιμο μέταλλο δεν συμπεριφέρθηκε ως αντιστάθμιση κατά τη διάρκεια της κατάρρευσης μπορεί να αποτελεί έκπληξη για ορισμένους. Υπό το φως αυτής της ασυνέπειας, είναι σημαντικό να κατανοήσουμε ακριβώς τι είναι ένα ασφαλές καταφύγιο και πώς πρέπει να συμπεριφέρεται.
Δεν είναι όλα τα ασφαλή καταφύγια ίσα
Το παραδοσιακό ορισμός ενός περιουσιακού στοιχείου ασφαλούς καταφυγίου είναι «μια επένδυση που αναμένεται να διατηρήσει ή να αυξήσει την αξία της σε περιόδους αναταραχών στην αγορά». Στο πλαίσιο του Bitcoin, αυτός ο όρος χρησιμοποιείται εναλλακτικά με την αποθήκευση αξίας – η οποία συνήθως αναφέρεται σε μακροπρόθεσμη αποθήκευση πλούτου. Αν και ο χρυσός θεωρείται συχνά απόθεμα αξίας, απέχει πολύ από το μοναδικό. Όπως είπε ο Matthew Hougan, παγκόσμιος επικεφαλής της έρευνας στο Bitwise, στο Cointelegraph:
«Πολλοί άνθρωποι λένε τις λέξεις« κατάστημα αξίας »χωρίς να σκέφτονται τι σημαίνει αυτό. Είναι σημαντικό για τους επενδυτές να κάνουν διάκριση μεταξύ τριών ξεχωριστών τύπων περιουσιακών στοιχείων: σταθερά περιουσιακά στοιχεία, αντιστρόφως συσχετιζόμενα περιουσιακά στοιχεία, περιουσιακά στοιχεία αντιστάθμισης πληθωρισμού. “
Είναι οι δύο πρώτες κατηγορίες που σχετίζονται με μια ξαφνική κρίση της αγοράς, όπου οι επιπτώσεις του πληθωρισμού είναι γενικά ελάχιστες. Σε περιόδους ακραίας αβεβαιότητας, οι θεσμικοί και λιανικοί επενδυτές τείνουν να αναζητούν εξαιρετικά ασφαλή περιουσιακά στοιχεία. «Το καλύτερο σταθερό περιουσιακό στοιχείο είναι τα μετρητά», σημείωσε ο Hougan.
Όλοι οι αναλυτές που πήραν συνέντευξη από την Cointelegraph συμφωνούν ότι η δραματική πτώση σε όλες τις κατηγορίες περιουσιακών στοιχείων οφειλόταν σε κάθε παράγοντα της αγοράς να αγωνίζεται για ρευστότητα. Ο John Todaro, επικεφαλής της έρευνας στο TradeBlock, εξέφρασε την άποψή του για το τι συνέβη σε μια συνομιλία με την Cointelegraph:
“Υπήρξε μια πτήση προς ένα εξαιρετικά υγρό ασφαλές καταφύγιο (μετρητά) που μπορεί να ικανοποιήσει τις καθημερινές σας υποχρεώσεις (ενοικίαση, είδη παντοπωλείου, ιατρικές προμήθειες κ.λπ.) ή για ιδρύματα (εξυπηρέτηση χρέους, αγορές προμήθειας κ.λπ.)”
Αλλά ακόμα κι αν δεν είναι μετρητά, υπάρχει ένας μακρύς κατάλογος περιουσιακών στοιχείων που χρησιμοποιούνται από τα εμπορικά ιδρύματα ως αποθέματα αξίας. Ο Ashu Swami, επικεφαλής τεχνικός υπεύθυνος της εκκίνησης κρυπτογράφησης που επικεντρώνεται στο ίδρυμα Apifiny – και πρώην αντιπρόεδρος της διαπραγμάτευσης προγραμμάτων στη Morgan Stanley – εξήγησε ότι τα αμερικανικά ομόλογα είναι τα μόνα περιουσιακά στοιχεία που διατηρούν αξία κατά τη διάρκεια της συντριβής της αγοράς, ενώ οι θεσμικοί επενδυτές γενικά «πάρουν μετρητά» μέσω ενός συνδυασμού δημοτικών ομολόγων και δημοτικών ομολόγων, μετοχών εισοδήματος, προθεσμιακών συμβολαίων και χρυσού. Ο Σουάμι σημείωσε στον Cointelegraph:
«Ο χρυσός έχει μια σημαντική θέση σε αυτό το καλάθι, αλλά η κύρια επιλογή τους είναι κρατικά ομόλογα, ειδικά θησαυροφυλάκια των ΗΠΑ. Εάν περιμένουν μια πλαϊνή αγορά για να βρουν κατεύθυνση, συνήθως απλώς κάθονται σε μετρητά. Οι κεντρικές τράπεζες έχουν μεγαλύτερη όρεξη για χρυσό ως αποθεματικό. “
Ο δεύτερος τύπος ασφαλούς καταφυγίου, αντιστρόφως συσχετισμένα περιουσιακά στοιχεία, κινούνται σε αντίθεση με τις μετοχές και άλλες αγορές «με κίνδυνο». Η παραδοσιακή σοφία θα έθετε εμπορεύματα όπως σιτάρι, λάδι ή πολύτιμα μέταλλα σε αυτήν την κατηγορία. Ωστόσο, τα δεδομένα των τελευταίων 20 ετών δείχνουν σημαντικές συσχετίσεις για πολλούς από αυτούς με το ευρύτερο χρηματιστήριο – και δεν υπάρχουν εμπορεύματα που συσχετίζονται αρνητικά. Αυτό σημαίνει ότι είναι στην καλύτερη περίπτωση ανεξάρτητοι από το χρηματιστήριο και όχι άμεση αντιστάθμιση. Όποια και αν είναι η περίπτωση σε μεγαλύτερους κύκλους της αγοράς, τα εμπορεύματα δεν γλιτώθηκαν κατά την πρόσφατη συντριβή. Καλαμπόκι, λάδι και ακόμη παλλάδιο υπέστη ισχυρές καταστροφές στις 12 Μαρτίου.
Τα μόνα περιουσιακά στοιχεία που μπορούν πραγματικά να αντισταθούν στο χρηματιστήριο σε μια πτώση των τιμών είναι τα ίδια τα αποθέματα. Συγκεκριμένα, μια κατηγορία που ονομάζεται «αμυντικά αποθέματα»Που περιλαμβάνει εταιρείες ανθεκτικές ή ακόμη και επωφελούμενες από μια ταραχώδη οικονομία. Ένα σύγχρονο παράδειγμα είναι το Zoom, ένα εργαλείο τηλεδιάσκεψης που επωφελήθηκε από την εισροή νέων χρηστών. Του τιμή μετοχής μόλις χτυπήθηκε στις 12 Μαρτίου και συνεχίστηκε κανω ΕΓΓΡΑΦΗ νέα υψηλά όλων των εποχών. Πολλές ιατρικές εταιρείες είδαν επίσης την αξία τους χάρη στην πανδημία.
Ωστόσο, η Hougan προειδοποίησε να μην χρησιμοποιήσει αντιστρόφως συσχετισμένα περιουσιακά στοιχεία ως αντιστάθμιση, λέγοντας ότι “Αυτό ακούγεται υπέροχο, αλλά στην πραγματικότητα δεν είναι πολύ χρήσιμο: Εάν έχετε ένα στοιχείο που πέφτει 10% όταν ένα άλλο στοιχείο ανεβαίνει 10%, καταλήγετε σταθερά.”
Τέλος, η τρίτη κατηγορία περιουσιακών στοιχείων αντιστάθμισης πληθωρισμού θεωρείται συχνά ως η πραγματική αποθήκη αξίας για μεγάλες περιόδους. Αλλά επειδή οι άμεσες επιπτώσεις μιας χρηματοπιστωτικής κρίσης είναι «αποπληθωριστικές, όχι πληθωριστικές», δήλωσε ο Χουγκάν, αυτά τα περιουσιακά στοιχεία είναι λιγότερο σχετικά σε ξαφνικά σοκ.
Αξίζει να διευκρινιστεί ότι οι όροι «αποπληθωρισμός» και «πληθωρισμός» ορίζονται έναντι της τιμής των αγαθών και όχι στην προμήθεια ενός συγκεκριμένου περιουσιακού στοιχείου. Καθώς οι τιμές σχεδόν κάθε εμπορεύματος και περιουσιακού στοιχείου μειώθηκαν στην κρίση, το δολάριο ΗΠΑ υπέστη βραχυπρόθεσμο αποπληθωρισμό. Ο χρυσός θεωρείται περιουσιακό στοιχείο αντιστάθμισης του πληθωρισμού, αλλά και τα ομόλογα, ακίνητα και ακόμα αποθέματα – διαφέρουν μόνο από το προφίλ ανταμοιβής κινδύνου.
Λοιπόν, ποιο είναι το Bitcoin?
Η συναίνεση των ειδικών φαίνεται να καταρρέει κατά την προσπάθεια ορισμού του Bitcoin και της κρυπτογράφησης γενικά. Ο ιδρυτής της Quantum Economics Mati Greenspan είναι δύσπιστος για την υπόθεση του ασφαλούς καταφυγίου: «Δεν έχω δει ποτέ πραγματικά το Bitcoin ως ασφαλές καταφύγιο. Δεν ξέρω ποιος ξεκίνησε αυτή τη φήμη, σίγουρα δεν ήταν στη Λευκή Βίβλο του Bitcoin. “
Ο Campbell Harvey, καθηγητής διεθνούς επιχείρησης στο Πανεπιστήμιο Duke, διαφωνεί επίσης ότι το crypto μπορεί να είναι ένα απόθεμα αξίας: «Οι Cryptos αποτυγχάνουν ως αποθήκη αξίας λόγω της ακραίας μεταβλητότητάς τους. Ο χρυσός και τα αποθέματα έχουν περίπου 15% μεταβλητότητα και τα κύρια κρυπτογραφημένα επίπεδα πέντε φορές. Πιστεύει ότι το Bitcoin είναι ένα κερδοσκοπικό περιουσιακό στοιχείο που τιμωρήθηκε αμέσως σε ένα περιβάλλον «κινδύνου». Ωστόσο, ο Todaro υποστηρίζει ότι το Bitcoin θα μπορούσε ακόμα να αποδειχθεί ασφαλές καταφύγιο, σημειώνοντας ότι «η ιστορία τείνει να μας δείχνει ότι η συσχέτιση του Bitcoin με τα παραδοσιακά σημεία αναφοράς είναι συχνά προσωρινή».
Από την άλλη πλευρά, ο Swami και ο Hougan είναι και οι δύο σταθερά στο στρατόπεδο περιουσιακών στοιχείων ασφαλών καταφυγίων. Ωστόσο, οι απόψεις τους εξακολουθούν να έρχονται σε αντίθεση με την παραδοσιακή υπόθεση του Bitcoin ως ασφαλούς καταφυγίου, η οποία επικεντρώνεται σε μεγάλο βαθμό στην αντιστάθμιση έναντι του S&P 500 και γενικά το χρηματιστήριο.
Η Swami παραδέχεται ότι το Bitcoin μπορεί κάλλιστα να είναι αντιστάθμιση χρηματιστηρίου, αν και το ιστορικό τιμών του είναι πολύ σύντομο για να το προσδιορίσει αυτό. Αλλά αυτός δεν είναι ο λόγος για τον οποίο πιστεύει ότι είναι ένα ασφαλές καταφύγιο. Ενώ ο Hougan τοποθέτησε σταθερά το Bitcoin ως περιουσιακό στοιχείο αντιστάθμισης του πληθωρισμού στο πλαίσιο διαφορετικών τύπων ασφαλών καταφυγίων, αυτό που διακρίνει το Bitcoin, κατά την άποψή του, είναι ότι εξακολουθεί να είναι ένα «αναδυόμενο απόθεμα αξίας», ακριβώς όπως ήταν ο χρυσός στη δεκαετία του 1970, προσθέτοντας :
«Μετά την αφαίρεση των ΗΠΑ από το χρυσό και αναγκάστηκε να βρει τον δρόμο του στον κόσμο ως αυτόνομο περιουσιακό στοιχείο για πρώτη φορά σε εκατοντάδες χρόνια. Και η δεκαετία του 1970 ήταν μια εξαιρετική περίοδος για τον χρυσό, με τις τιμές να αυξάνονται περισσότερο από 1300% σε ονομαστικούς όρους και 600% σε πραγματικούς όρους. “
Αλλά ενώ η πρόταση ότι το Bitcoin είναι ένα ασφαλές καταφύγιο ενάντια σε μια γενική κάμψη της αγοράς φαίνεται να δημιουργεί αντιπαραθέσεις, υπάρχει ένα εκπληκτικό ποσό συναίνεσης που πρέπει να βρεθεί όταν η συζήτηση μετατοπίζεται στο σύστημα fiat και το δολάριο ΗΠΑ..
Bitcoin και το σύστημα fiat
Το Bitcoin γεννήθηκε ως άμεση ανταπόκριση στη Μεγάλη Χρηματοοικονομική Κρίση του 2008, η οποία πυροδότησε πλήθος οικονομικών μέτρων για την αντιμετώπιση της κρίσης, συμπεριλαμβανομένων πολλαπλών τραπεζικών εγγυήσεων, της Fed μειώνοντας το επιτόκιο και της μαζικής ποσοτικής χαλάρωσης.
Σε περιόδους κρίσης, η Ομοσπονδιακή Τράπεζα των ΗΠΑ και άλλες κεντρικές τράπεζες συνήθως μειώνουν το επιτόκιο «χρηματοδότησης» για τις τράπεζες να ενθαρρύνουν τις επενδύσεις και τον δανεισμό, και επομένως την οικονομία. Ως «κύριο επιτόκιο», επηρεάζει τόσο τα επιτόκια δανεισμού των καταναλωτών όσο και την κυβέρνηση αποδόσεις ομολόγων. Κατά τη διάρκεια του 2008, η Fed έφερε τα επιτόκια σχεδόν στο μηδέν σε μια ιστορική κίνηση. Αυτό το μειωμένο επιτόκιο παρέμεινε για περισσότερα από πέντε χρόνια καθώς η τράπεζα συνέχισε το κίνητρό της.
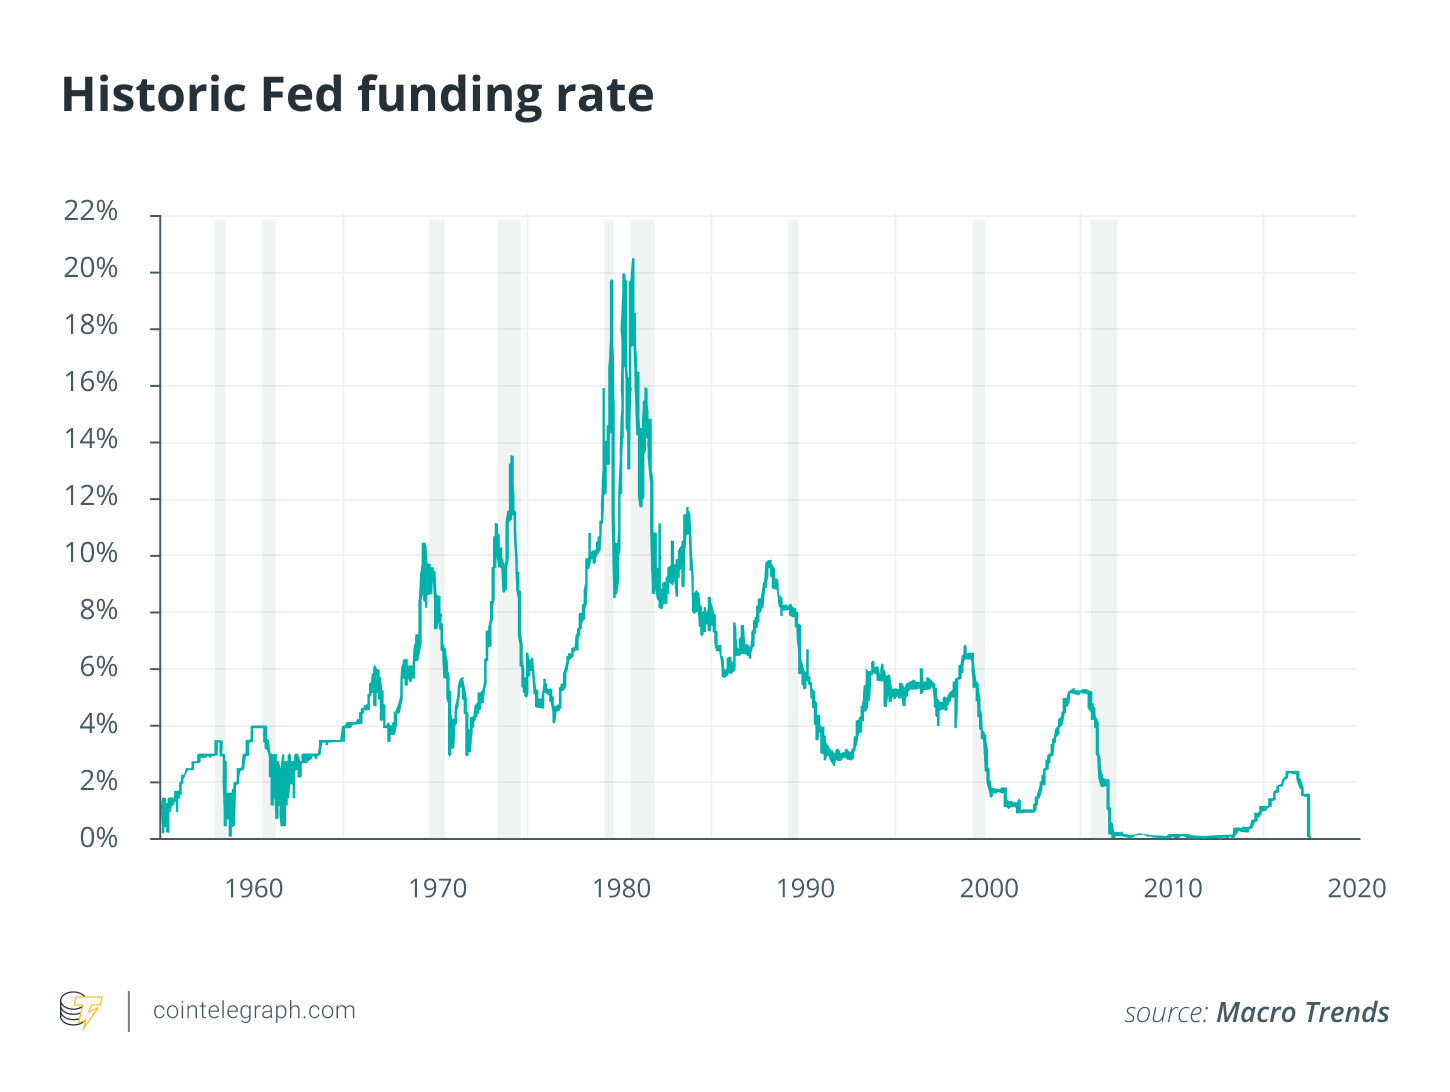
Ωστόσο, δεδομένου ότι η τράπεζα δεν μπόρεσε να μειώσει περαιτέρω το επιτόκιο, εισήγαγε επίσης την πολιτική της ποσοτική χαλάρωση, ή QE – αγορά κινητών αξιών από την αγορά με νεοσύστατα δολάρια. Πολλοί το θεωρούν ευφημισμό για εκτύπωση χρημάτων.
Αυτές οι πολιτικές συνεχίστηκαν κατά τη διάρκεια της δεκαετίας του 2010 σε μια προσπάθεια να αποθαρρύνουν την εξοικονόμηση και την τόνωση του δανεισμού και των δαπανών για την ανάπτυξη της οικονομίας. Η συνέχιση αυτών των πολιτικών άφησε τις κεντρικές τράπεζες με λίγα μέσα για την καταπολέμηση της τρέχουσας ύφεσης που προκλήθηκε από τις κλειδαριές ιών coronavirus.
Το Bitcoin ως αντιστάθμιση έναντι του δολαρίου
Μετά την οικονομική κρίση του 2020, η Fed μείωσε τα επιτόκια για άλλη μια φορά και, σε μια κλιμάκωση της εκτύπωσης χρημάτων, τελικά ανακοίνωσε το «QE Infinity». Ο Σουάμι πρόσθεσε ότι «Πριν από το τέλος του 2020, ο ισολογισμός της Fed θα μπορούσε να είναι τρεις φορές μεγαλύτερος από αυτό που ήταν στο αποκορύφωμα της χρηματοπιστωτικής κρίσης». Οι προοπτικές εκατομμυρίων ανέργων Αμερικανών και συνεχείς κύκλοι τόνωσης πολλών τρισεκατομμυρίων δημιουργούν αβεβαιότητα, σύμφωνα με τον Swami:
«Αυτό συμβαίνει όταν οι ξένοι επενδυτές αρχίζουν να εξετάζουν την αντιστάθμιση έναντι του δολαρίου. Αυτό μπορεί να είναι μόνο χρυσός ή Bitcoin, επειδή κάθε εγχώρια και ξένη κυβέρνηση ή εταιρεία βρίσκεται στο ίδιο σκάφος και έχει σημαντική έκθεση στο [το] δολάριο. “
Ο Hougan επεσήμανε επίσης τις τρέχουσες πολιτικές διάσωσης ως «ένα εξαιρετικό νομισματικό πείραμα». Ενώ πιστεύει ότι είναι σωστό να θεσπιστούν αυτά τα μέτρα για να σωθεί η οικονομία, η κλίμακα τους τα καθιστά επικίνδυνα. Ακόμη και ο Greenspan συμφώνησε με τις αρνητικές προοπτικές για το δολάριο, λέγοντας:
«Είναι πολύ πιθανό ότι θα δούμε ένα πολύ πληθωριστικό περιβάλλον και δεν γνωρίζουμε, προφανώς, πόσο πληθωριστικό. Αυτό θα μπορούσε να είναι ήπιος πληθωρισμός στο ακραίο. “
Παραδέχθηκε ότι το Bitcoin είναι ένας «έγκυρος αντιστάθμιση έναντι του πληθωρισμού», αλλά εξακολουθεί να αναμένει ότι θα έχει καλή απόδοση μόνο σε ένα «κερδοσκοπικό περιβάλλον».
Τέλος, η γεωπολιτική ένταση μπορεί επίσης να αυξηθεί καθώς τελειώνει η πανδημία. Όπως συνεχίζει ο Πρόεδρος Τραμπ κατηγορώ Κίνα για να αφήσει τον κοροναϊό, οι εντάσεις μπορεί να κλιμακωθούν περαιτέρω – ειδικά όταν αντιμετωπιστεί η κατάσταση έκτακτης ανάγκης για τη δημόσια υγεία. Η ίδια η Κίνα αισθάνεται άβολα για την παγκόσμια κυριαρχία του δολαρίου ΗΠΑ. Ακόμη και η δημιουργία του ψηφιακού γιουάν ενθαρρύνθηκε από Κινέζους αξιωματούχους ως τρόπο να παραμείνει ανταγωνιστικός απέναντι σε ένα πιθανό Libra που κυριαρχείται από τις ΗΠΑ..
Σχετικά: Ψηφιακό Yuan: Όπλο στον εμπορικό πόλεμο των ΗΠΑ ή απόπειρα χειρισμού του Bitcoin?
Για τον Hougan, η πανδημία του κορανοϊού αντιπροσωπεύει μια «αυξανόμενη πιθανότητα ανακατατάξεως του παγκόσμιου νομισματικού καθεστώτος», καθώς τόσο ο γεωπολιτικός κίνδυνος όσο και το νομισματικό καθεστώς αναπροσαρμόζουν «μακροπρόθεσμα για το Bitcoin».
Θα κρατήσει την υπόθεση του ασφαλούς καταφυγίου?
Όπως υποδηλώνουν συγκρίσεις με άλλες αγορές, η συντριβή του Bitcoin στις 12 Μαρτίου ήταν αναμενόμενη ακόμη και αν το BTC αναγνωριζόταν ευρέως ως ασφαλές καταφύγιο. Ωστόσο, οι περισσότερες συναλλαγές Bitcoin εξακολουθούν να θεωρούνται κερδοσκοπικού χαρακτήρα. Όπως το έθεσε ο Harvey, «Αυτή τη στιγμή, χρησιμοποιείται κυρίως ως« κατάστημα αξίας »στο πλαίσιο της κερδοσκοπίας». Πιστεύει ότι το BTC, όπως ο χρυσός, είναι ένα αναξιόπιστο απόθεμα αξίας λόγω της μεταβλητότητάς του. «Ωστόσο, πολλοί πιστεύουν ότι θα αυξηθεί σε αξία και θα το κρατήσει», κατέληξε.
Ο Todaro προειδοποιεί ότι τα περιουσιακά στοιχεία ασφαλών καταφυγίων πρέπει να εξεταστούν από μακροπρόθεσμη προοπτική. Ωστόσο, η άποψή του για το Bitcoin είναι αυτό ενός θεμελιωδώς μοναχικού περιουσιακού στοιχείου του οποίου η «συσχέτιση με τα παραδοσιακά σημεία αναφοράς είναι συχνά προσωρινή». Ο Swami συνόψισε ότι ενώ η «διατριβή SoV είναι πολύ αδιάσπαστη», η επερχόμενη ύφεση θα ήταν η πρώτη φορά που θα μπορούσε να δοκιμαστεί. Ο Χουγκάν ήταν πιο θετικός, λέγοντας ότι το Bitcoin είναι ένας «μεγάλος αντιστάθμισης ενάντια στον πληθωρισμό» και ότι «τα ιδρύματα αρχίζουν να συμφωνούν με αυτήν την άποψη».
Ωστόσο, είναι σημαντικό να μετριάσετε τις προσδοκίες κάποιου σχετικά με το πώς πρέπει να συμπεριφέρεται η τιμή του Bitcoin. Όπως σημείωσε ο Hougan, «ένα πραγματικό« απόθεμα αξίας »περιουσιακό στοιχείο είναι πραγματικά βαρετό εκτός από περιόδους υπερπληθωρισμού». Προκειμένου το Bitcoin να είναι ένα σταθερό περιουσιακό στοιχείο ασφαλούς καταφυγίου – μια κατηγορία που καταλαμβάνεται κυρίως από κρατικά ομόλογα και μετρητά – θα πρέπει επίσης να έχει σχεδόν καμία πιθανότητα κέρδους. Επίσης, δεν μπορεί να είναι ένα αντιστρόφως συσχετιζόμενο περιουσιακό στοιχείο με το χρηματιστήριο, καθώς αυτό – τουλάχιστον – θα επιβραδύνει την ανάπτυξή του κατά τις ανοδικές περιόδους.
Σχετικά: Οι θεσμικές επενδύσεις αναπτύσσονται το πρώτο τρίμηνο του 2020, το συναίσθημα προς τα Crypto Funds αλλάζει
Αν και είναι απίθανο το Bitcoin να είναι ένα πραγματικό απόθεμα αξίας σύντομα, μπορεί ακόμα να γίνει ένα μη συσχετισμένο περιουσιακό στοιχείο όπου οι θεσμικοί επενδυτές διαθέτουν μικρά τμήματα του χαρτοφυλακίου τους για διαφοροποίηση. Όπως αποκάλυψε ο Swami, οι περισσότεροι κορυφαίοι διαχειριστές περιουσιακών στοιχείων έχουν ήδη δημιουργήσει γραφεία συναλλαγών κρυπτογράφησης ή θέλουν να το κάνουν. «Ακόμα κι αν το 10% αυτών των διαχειριστών μεταφέρει το 5% των περιουσιακών τους στοιχείων στο Bitcoin, αυτό θα στείλει την τιμή του Bitcoin πολύ υψηλότερη από ποτέ», πρόσθεσε..
Ο Hougan πιστεύει ότι το επόμενο έτος θα είναι κρίσιμο για το Bitcoin και πώς αντιδρά στον πιθανό πληθωρισμό. Ολοκληρώνοντας τις σκέψεις του, είπε: «Ένα παράδειγμα που μπορώ να φανταστώ ότι αναδύεται από την κρίση του κοροναϊού είναι ότι το Bitcoin εμφανίζεται ως βασικό εναλλακτικό πλεονέκτημα στο μυαλό πολλών επενδυτών». Στο τέλος, δεδομένων των χαρακτηριστικών των περισσότερων περιουσιακών στοιχείων ασφαλών καταφυγίων, η κατηγοριοποίηση του Bitcoin ως εναλλακτικού περιουσιακού στοιχείου είναι πιθανότατα να είναι μια πολύ πιο ελκυστική πρόταση για πολλούς από τους κατόχους της.