
Ķīnas Tautas banka (PBoC), valsts centrālā banka, ir paziņojusi, ka plāno ieviest centrālās bankas digitālo valūtu (CBDC), daļēji iedvesmojoties no Facebook Libra projekta.
Deividam Markusam, Facebook kriptovalūtu maka Calibra vadītājam un pazīstamam kā līdzautoram uzņēmuma kriptovalūtās, tas bija saki Twitter:
“Kā es teicu: ja mēs nevadāmies (un ar” mēs “es domāju Brīvo pasauli, * nevis FB *), vadīs citi. Tā nebija runas figūra, pārspīlējums vai realitātes vērpšana, ar kuru mēs saskaramies. Tā bija patiesība. ”
Amerikas Savienoto Valstu prezidenta Donalda Trampa ēnā tirdzniecības karš ar Ķīnu mēs sākam redzēt kaujas līnijas, kas novilktas karā par globālo monetāro pārākumu, Ķīnas piedāvājumam pārstāvot centralizētu kontroli un iekļaujot ārvalstu ietekmes apspiešanu. Markusa tvīts nepārprotami atsaucās uz šo austrumu un rietumu sadursmi, taču ir ievērojams, ka viņš mērķē uz ASV regulatoriem un Kongresu, it īpaši uz Nama Finanšu pakalpojumu komiteju, kuru vada demokrātu pārstāvis Maksins Voterss, lai atbalstītu kontrastējošu situāciju. regulatīvā pieeja, kuras pamatā ir kapitālisms, brīvība un mazāk centrāls regulējums.
Saistītie: Digitālais juaņa: ierocis ASV tirdzniecības karā vai mēģinājums manipulēt ar Bitcoin?
Ķīna, lieliskais “centralizētājs”
Ķīna vēsturiski ir apslāpējusi tehnoloģijas, kuras kontrolē nepiederīgie, par labu tām, kuras ir pašas ietekmē, un “Ķīnas lielais ugunsmūris” ir izmantots apspiest sociālo mediju vietnes, piemēram, Twitter, meklētājprogrammas, piemēram, Google, un kurjerus, piemēram, WhatsApp, kā arī popularizēt pašmāju alternatīvas, piemēram, Sina Weibo, Baidu un WeChat.
Ķīnā ārvalstu kriptonauda ir līdzīgi nomākta. Vēl 2018. gadā Ķīna izsludināja aizliegumu veikt visas un visas kriptogrāfijas darbības, tostarp visu piekļuvi starptautiskajām apmaiņas platformām. Un pēc Džou Sjaočuaņas – bijušā Ķīnas Tautas Bankas vadītāja – domām, vietējās finanšu iestādes ir bijušas instruēja regulatoriem, ka digitālās valūtas nav jāatzīst par instrumentiem mazumtirdzniecības maksājumiem.
Tāpēc tuviem Ķīnas novērotājiem nevajadzētu būt pārsteigtiem, redzot, ka PBoC uzsāk savu pašmāju CBDC iniciatīvu, neskatoties uz valdības aizliegumiem. Tas atbilstu iepriekšējām tehnoloģijām politikas lai tiktu apspiesti ārvalstu kriptovalūtu projekti par labu šai gaidāmajai PBoC monētai, un būtu arī konsekventi, ja šis projekts būtu ļoti centralizēts.
Ķīnas valdībai ir bijis milzīgs vēsture gūt labumu no centralizācijas spēka – taču tai ir arī dziļa izpratne par to, kā izskatās revolūcija un no kurienes tā var rasties. Tādējādi kriptogrāfijas aktīvus ir bijis iespējams ātri iekasēt regulējošajā budžetā.
Lai gan ir sagaidāms, ka Ķīna ieviesīs vienotu, centralizētu, monolītu digitālo valūtu un nomācīs visas pārējās, Rietumvalstīm ir jāsāk pārpilnība iniciatīvu – gan attiecībā uz mazumtirdzniecības maksājumiem, gan naudas pārvedumiem, piemēram, Facebook Libra un Telegram’s TON, bet arī no biznesa uz uzņēmumu – biznesa jeb B2B piemēri, piemēram, JPM Monētu un Parakstu bankas digitālo maksājumu platforma ar nosaukumu Signet.
Cīņa par stabilitāti
Viena no lielākajām kritikām līdz šim par kriptovalūtām maksājumiem ir to nestabilitāte, ko visspilgtāk ilustrē stāsts par Lazlo Hanječu (kurš Bitcoin pirmajās dienās samaksāja 10 000 Bitcoins par pāris Papa John picām). Vēl viena būtiska kritika ir neskaidrais normatīvais statuss, īpaši attiecībā uz kriptogrāfisko aktīvu kā nodrošinājuma statusu tādu regulatoru acīs kā ASV Vērtspapīru un biržu komisija (SEC).
Ja kriptogrāfiskajam aktīvam būtu jāsaglabā stabila vērtība, SEC būtu grūti to uzskatīt par vērtspapīru, kas prasa, lai pircēji sagaida vērtspapīru vērtības pieaugumu. Tas uzmundrina atbilstošus spēlētājus, piemēram, Facebook vai lielas banku iestādes, kurām ir viss, ko zaudēt no jebkādiem atbilstības pārkāpumiem.
Maksājumi, slepkavas lietojumprogramma
Tā kā tā dēvēto “stablecoins” normatīvā noteiktība un izmantojamība, patērētājiem vērstie maksājumi būtu slepena programma regulētiem finanšu pakalpojumiem blokķēdē.
Maksājumiem parasti ir divu veidu piegādātāji: bankas un kurjeri. Bankas būs starpbanku un uzņēmumu maksājumu tīklu piegādātājas, piemēram, Ķīnas Tautas bankas monēta, JPM monēta vai Signature Bank Signet projekts)..
Otrā veida piegādātājs būs dominējošais piegādātājs patērētāju maksājumiem, tostarp vienādranga (P2P), e-komercijas, spēles iekšējo, tirdzniecības vietu un starptautisko naudas pārskaitījumu lietojumprogrammām, proti, mobilajām ziņojumapmaiņas lietotnēm. Lielākais šajā kategorijā, protams, ir Facebook Libra projekts.
Bet Svari šajā telpā nav vieni – Dienvidkorejas kurjers Kakao ir uzsācis līdzīgu projektu, kura pamatā ir publiska blokķēde ar nosaukumu Klaytn. Telegramma (kas izvirzīts USD 1,7 miljardi) uzsāk TON, kas ir saistīts ar tā kurjeru, kas pieprasa vairāk nekā 200 miljonus lietotāju. Japānas tirgū dominējošais kurjers Line ir sadarbojies ar Visa un sola savā blokā piesaistīt vairāk nekā 200 miljonus lietotāju..
Mobilā kurjera kā patērētāja maksājumu platformas izmantošana jau ir pārbaudīta lietojumprogramma Ķīnā, kur WeChat Pay un AliPay ir dominējošie maksājumu nodrošinātāji (neviens no tiem pašlaik neizmanto uz blokķēdes balstītu kriptogrāfisko līdzekli). S&P nesen veikta aptauja, kurā tika atklāts, ka 90% pieaugušo interneta lietotāju Ķīnā izmanto WeChat Pay, 94% izmanto Alipay un 86% abus. Šis duopols kļūst arī par faktoru globālo maksājumu sadursmē starp Austrumiem un Rietumiem.
Tiek baumots, ka PBoC sadarbojas ar astoņām institūcijām, kas būs pirmie ieguvēji no jaunās valūtas, tostarp Alibaba, Tencent, China Construction Bank, Ķīnas Rūpniecības un komercbanku, Ķīnas Banku, Ķīnas Lauksaimniecības banku, Ķīnas banku asociācija Union Pay un astotais saņēmējs, kurš vēl nav nosaukts.
Tā kā lietotāju milzīgais potenciāls ir no kurjeriem, loģiskās maksājumu lietojumprogrammās ir iekļauti P2P maksājumi (it īpaši tāpēc, ka kurjeriem ir lietotāja identitāte, iepriekš uzbūvēti sociālie grafiki un kopienas, uzticami draugi un ģimenes tīkli, kā arī iespēja sazināties vai pieprasīt maksājumus), spēļu maksājumi (jo spēļu ekonomika ietver virtuālās preces un kļūst par dabisku mērķi, jo mobilās lietotnes ir dabiska vide virtuālo preču piegādei), tiešsaistes pakalpojumi (ieskaitot mūzikas un tiešsaistes satura abonementus), e-komercija (kas var rasties vēlāk nepieciešamības dēļ) preču piegādei reālajā pasaulē) un naudas pārskaitījumiem.
Kāpēc “stablecoin” ir slikts nosaukums
Pirmkārt, stabilitāte ir īpašība, nevis kategorija. Kopumā lielākā daļa stablecoīnu pieder ar aktīviem nodrošināto žetonu kategorijai. Vairumā gadījumu aktīvi tiek turēti rezervē, un, ja monētas tirgus vērtība samazināsies, rezerves aktīvi tiek izmantoti monētas atpirkšanai, līdz tā atgūst mērķa cenu līmeni.
Tāpat no monētas var atbrīvot vairāk monētu, ja to pieprasa monēta. Rezerves norma nosaka, cik daudz aktīvu nepieciešams, lai atbalstītu monētas cenas stabilitāti. Acīmredzot 100% (vai vairāk) rezerves koeficientam jāsaglabā monētas attiecība pret bāzes aktīvu 1: 1, tādējādi teorētiski ļaujot monētai saglabāt stabilitāti.
Iemesls, kāpēc “stablecoin” ir slikts nosaukums, ir tāds, ka vēsturē burtiski nav tādu aktīvu, par kuriem būtu zināms, ka laika gaitā tie ir stabili – tie ir stabili tikai attiecībā pret cita aktīva vērtību. Tāpēc nav universālu veidu, kā noteikt stabilu ilgtermiņa vērtības slieksni.
Vēl viens neobligāta monētas īpašums ir izpirkšana – tas nozīmē, ka jebkurš apgrozībā esošā aktīva turētājs jebkurā laikā var izpirkt apgrozībā esošo aktīvu rezervē esošajam aktīvam. Piemēram, ASV dolārs laika gaitā pats par sevi nav stabils, jo USD pirktspēja ir samazinājusies 95% kopš 1913. gada.
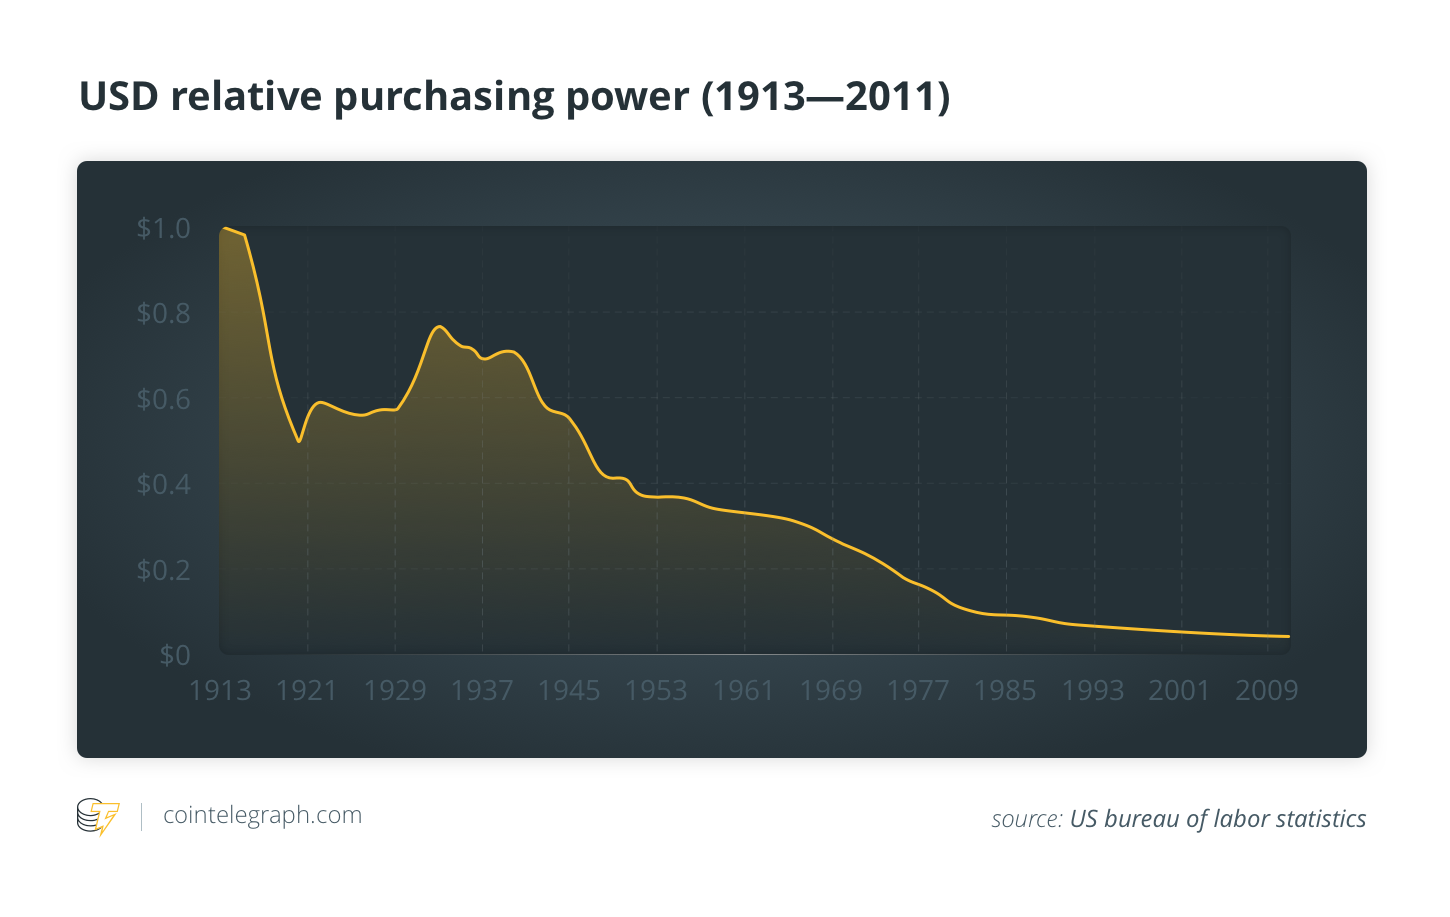
Šis kritums paātrinājās 1971. gadā, kad dolārs vairs netika nodrošināts ar zeltu un sudrabu. Tāpēc kriptogrāfijas aktīvu, kas saistīts ar ASV dolāra (vai jebkura cita aktīva) cenu, nevajadzētu uzskatīt par “stabilu” monētu, bet gan par “piesaistītu monētu” – tas nozīmē, ka tā vērtība ir piesaistīta kaut kā cita vērtībai.
Tāpēc stablecoin var būt tikai mazāk stabils nekā pamatā esošais aktīvs, nekad vairāk. Tāpēc Facebook ir izvēlējies izmantot centrālo banku pieņemto triku, proti, turēt samērā stabilu aktīvu grozu – parasti citas nacionālās valūtas -, kas samazina atsevišķu valūtu risku.
Vēl viens iemesls, kāpēc “stablecoin” ir nepareizs nosaukums, ir tas, ka stablecoins nav pat stabils salīdzinājumā ar pamatā esošo aktīvu – tos parasti pakļauj nelielas svārstības, kuras regulē vai nu centrālā banka, kas kontrolē naudas piedāvājumu, vai arbitrāžas tirgotāji, kuri sagaida, ka centrālais tirgus banka, lai atjaunotu piesaistīto vērtību.
Bet lielākais iemesls, kāpēc “stablecoin” ir briesmīgs nosaukums jebkuram kriptogrāfijas aktīvam, ir tas, ka tipiski ir tas, ka jebkurš piesaistīts, ar centrālo banku aktīvs ir salīdzinoši stabils salīdzinājumā ar pamatlīdzekli – līdz brīdim, kad tas nav. Piesaistīts aktīvs, piemēram, valūta, var zaudēt savu piesaisti, kas parasti noved pie valūtas devalvācijas – parasti tāpēc, ka rezerve nav pietiekama, lai atpirktu valūtas vērtību līdz piesaistītajam līmenim.
Parasti shēmas, kas uztur augstu rezervju līmeni, saglabā rezerves aktīvu grozu, nepakļauj sevi tirgus spekulantiem un piedāvā izpirkšanas iespējas, ir vislielākās izredzes saglabāt savu vērtību.
Kurp tas novestu
Ar Facebook paziņojumu par Svariem katram spēles dalībniekam vairs nav jādomā par galda likmēm, un spēlētājiem ir pienācis laiks ielikt savas antenas. Kā ziņots, Ķīnas Tautas Banka pievienoja savam tīklam nevalstiskās organizācijas. “Iedvesmojoties no Svariem” un Dienvidkorejas Klaytn paveiktā darba ar tās pārvaldes padomi, PBoC noteikti ir atspoguļojis to, ko Facebook ir darījis ar Svaru fondu.
Miljoniem kurjeru lietotāju un bankas klientu tiek iepazīstināti ar blokķēdē balstītiem maksājumu risinājumiem, un mēs varam būt pārliecināti, ka katrai lielākai organizācijai pasaulē būs jāreaģē uz šo vēl nebijušo situāciju. Konkurence starp nācijām un ideoloģijām, piemēram, Ķīnu pret Rietumiem, var aktīvi paātrināt risinājumu piegādi, kas būs pamats masveida kriptogrāfisko aktīvu ieviešanai.
Šeit izteiktie viedokļi, domas un viedokļi ir tikai autora viedokļi, un tie ne vienmēr atspoguļo vai atspoguļo Cointelegraph uzskatus un viedokļus..
Miko Matsumura ir Evercoin Exchange, ar brīvības atņemšanu nesaistītas mobilās naudas bāzes apmaiņas līdzdibinātājs un Gumi Cryptos galvenais partneris, agrīnās stadijas riska kapitāla ieguldītājs kriptogrāfijas aktīvos un blokķēdes tehnoloģijās. Gumi Cryptos ir Klaytn, Korejas kurjeru firmas Kakao publiskā blokķēdes un maksājuma marķiera, padomes loceklis..